

「自計化にするか、経理を外注するか」迷っていませんか。創業したばかりの頃は自分で記帳していても、売上が増えると帳簿に手が回らなくなりますよね。 外注に切り替えようと思っても、費用がかかるぶん、本当に得になるのか判断しづらいところです。では、「自計化」と「外注」ではどちらが得なのでしょうか。会社の規模別の選び方を、目的・費用・確認者という共通の軸で整理します。読み終えたときに、今の会社の規模でどちらを選ぶべきか、判断の道筋が見えるようにまとめました。
どちらが得かは会社の規模そのものではなく、目的・費用・確認者の3点で決まります。個人事業主や創業期は自計化、従業員が増える段階では外注や併用が選びやすくなります。
- どちらが得かを決めるのは、会社の規模ではなく、目的・費用・確認者の3点です。
- 個人事業主や創業期は自計化、従業員が増える段階では外注や併用の検討が増えます。
- どちらを選んでも、最終確認を誰がするかだけは先に決めておくと安心です。

「自計化」と「外注」の基本整理
最初に、自計化と外注という言葉が指すものを整理しておきます。自計化は、日々の売上や支払いの記録を、自社の担当者がクラウド会計ソフトなどに入力して記帳する進め方です。外注は、同じ記帳作業や決算書類の作成を、税理士事務所や経理代行サービスに任せる進め方です。
どちらも、最終的に会社の数字を記録する点では変わりません。違うのは、入力作業と判断を誰が担うかという点になります。自計化なら社内の担当者が入力し、判断に迷った点は社内の確認者にその場で確認しながら進められます。一方の外注は、入力作業そのものを外部へ委託する進め方です。ただし、資料のやり取りには時間がかかる場合もあります。
自計化は入力のたびに判断が発生する
自計化を選ぶと、請求書や領収書が出るたびに、どの科目で記録するかを担当者が判断します。判断の基準と記入例をあらかじめ決めておけば、迷う時間は少しずつ減らせます。
反対に、担当者が一人しかいない状態で自計化を続けると、その人が休んだ瞬間に処理が止まりかねません。これは規模が小さい会社ほど起きやすい落とし穴です。
外注は入力を渡すが判断の範囲は事前に決める
外注を選ぶと、入力作業そのものは委託先が担当してくれます。ただし、取引の背景や特殊な処理の判断は、会社側が渡す情報の正確さに左右されます。
「とりあえず資料を渡せば終わる」と資料が足りないまま渡すと、月末に委託先から資料の再提出を求められるケースは少なくありません。渡す範囲は、先に決めておくことで、やり取りの回数を減らせます。
どちらを選ぶかは目的で決まる
自計化と外注のどちらが得かは、会社の規模だけでは決まりません。数字をすぐ見て経営判断に使いたいのか、経理作業そのものから手を離したいのかという目的が先にあります。
数字をすぐ見て経営判断に使いたいなら自計化、経理作業そのものから手を離したいなら外注を、まず候補にします。規模だけで選び、どちらの目的を優先するかが曖昧なままだと、あとから運用を変える手間が増えかねません。次の章のテーマは、規模よりも先に見るべき判断基準です。
自計化と外注を分ける判断基準
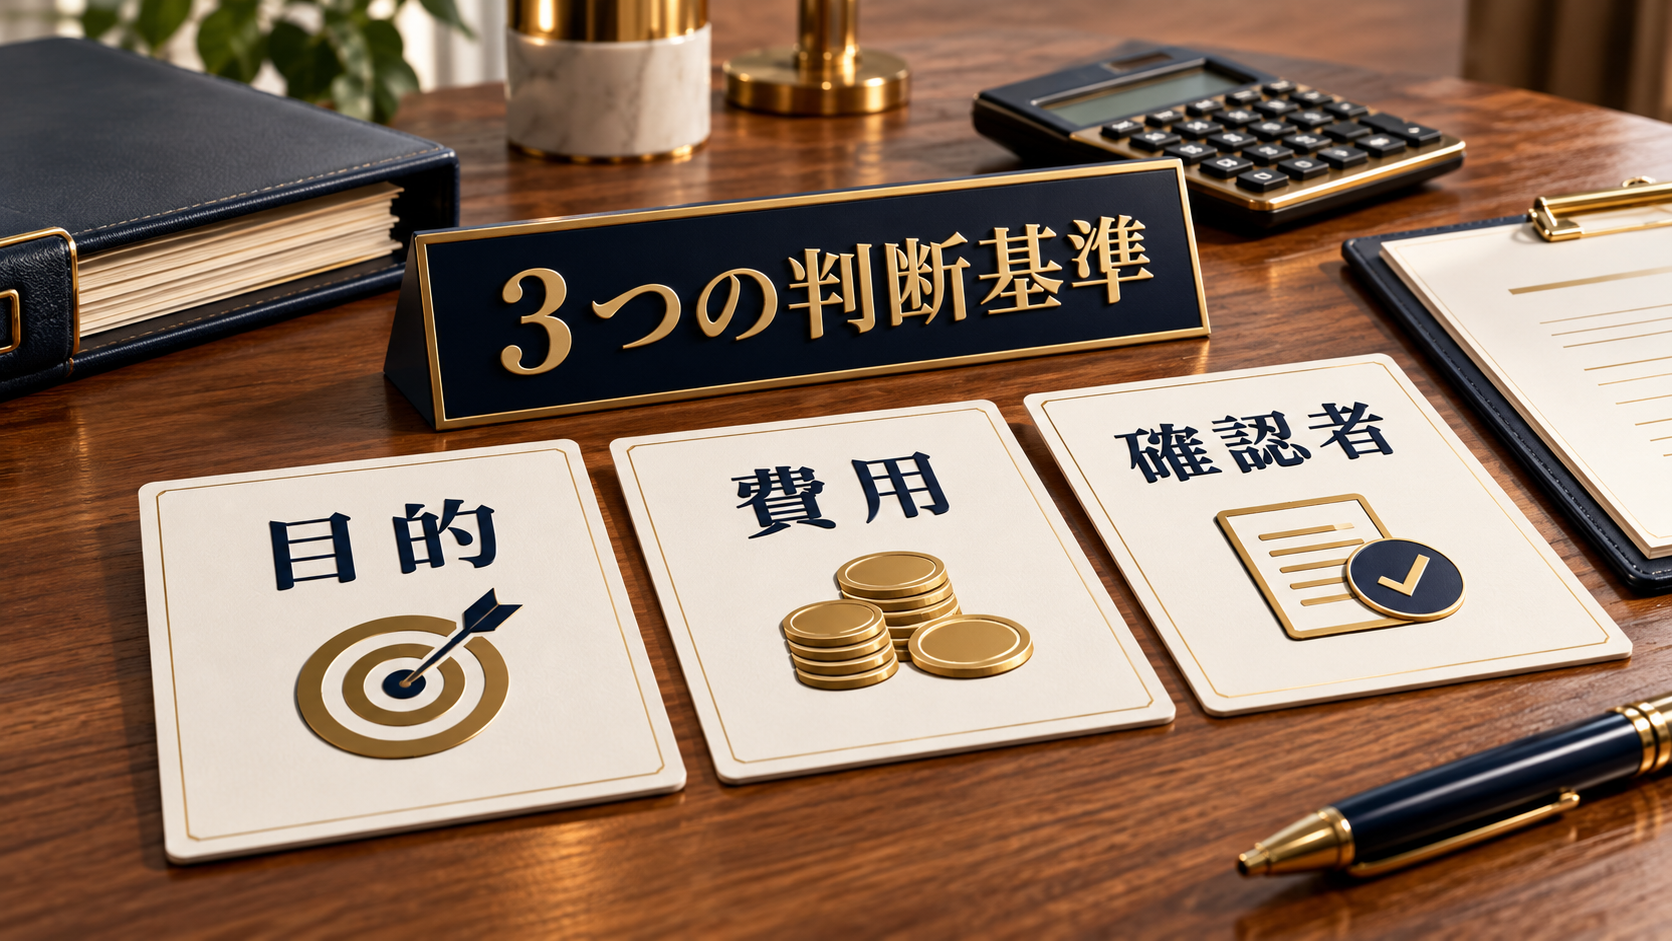
規模が同じ会社でも、自計化が向く場合と外注が向く場合があります。従業員数そのものは目安にすぎません。決め手は目的・費用・確認者の3つです。目的の当てはめ方は前章で示したとおりなので、ここでは残る確認者と費用を詳しく見ます。そのうえで迷うときは、変化への対応スピードと、社内に経理の知識を残すかどうかも参考にしてください。
従業員数ではなく確認者を先に見る
誰が最終確認するかが決まっていないと、自計化でも外注でも処理が滞りやすくなります。自計化なら、入力した担当者とは別の人がもう一度見る体制があるかを確認します。
確認者が一人しかいない会社では、その人の体調不良や退職が経理停止の引き金になりかねません。従業員を雇っていて、入力者とは別の確認者を社内に用意できない規模では、外注で確認工程そのものを委託する選び方が現実的です。本人ひとりの個人事業主は、年に一度外部の目を通す形でも確認工程を満たせます。
費用は入力作業の分と相談・判断の分に分けて見る
外注費用を比べるときは、入力作業にかかる費用と、相談や判断に対する費用を分けて見ます。そうすることで、サービス間の比較がしやすくなるはずです。入力だけを頼むプランと、経営相談まで含むプランでは、同じ経理代行でも金額の意味が変わってきます。
金額だけで選ぶと、判断の相談ができないプランを選んでしまいがちです。見積もりを受け取ったら、どこまでが入力作業で、どこからが相談対応かを確認しておくと安心です。顧問税理士への相談が別料金になるかは、契約内容によって変わります。
変化への対応スピードを比べる
自計化は、社内に担当者がいる分、急な取引や特殊な処理にもその場で対応しやすい進め方です。外注は、委託先への連絡と返信を待つ時間が発生します。
月末に取引が集中する会社や、現場から急な確認が入る業種では、自計化のまま社内対応を残したほうが回りやすい場合があります。費用が近い水準でどちらとも決めきれないときは、対応スピードの差を基準に判断するとスムーズです。この対応スピードの違いについては、自社でやる場合と外注のコストや手間を比較した記事でも触れています。
社内に経理の知識を残すかを決める
外注に全面的に切り替えると、日々の記帳で生まれる細かい判断は委託先に蓄積されていきます。社内に経理の知識を残したい会社では、重要な判断だけ社内に残し、入力作業だけを外注する分担がおすすめです。
入力作業だけを外注しておけば、担当者が増えた段階で自計化へ戻せます。経理の知識を手放す範囲を最初に決めておくと、その切り替えが滞りません。
会社の規模別に見る選び方
ここまでの判断基準を、会社の規模に当てはめると次のように整理できます。規模が変わるタイミングで、運用を見直す目安にしてください。
| 規模の目安 | 向きやすい進め方 | 見ておく確認者 | 注意点 |
|---|---|---|---|
| 個人事業主・創業期 | 自計化 | 本人が入力し、月に一度まとめて見直す | 入力の後回しが続くと、年末に処理が集中します |
| 従業員数名の段階 | 自計化と外注の併用 | 担当者が入力し、外注先が月次で確認 | 渡す資料の範囲を先に決めないと、再提出を求められる回数が増えます |
| 従業員が増え部署が分かれる段階 | 外注 | 社内と外注先の確認者を先に決めておく | 委託先任せにすると、判断の経験が社内に残りません |
- 規模が大きくなるほど、入力作業を外に出す選択が増えていきます。
- 規模が小さいうちは、自計化のまま判断基準だけ整えると、費用を抑えやすくなります。
- 従業員を雇う規模になったら、確認者を一人だけに頼らない体制にしておくと安心です。
- 個人事業主の段階では、年に一度税理士などの外部の目を通すだけでも足ります。
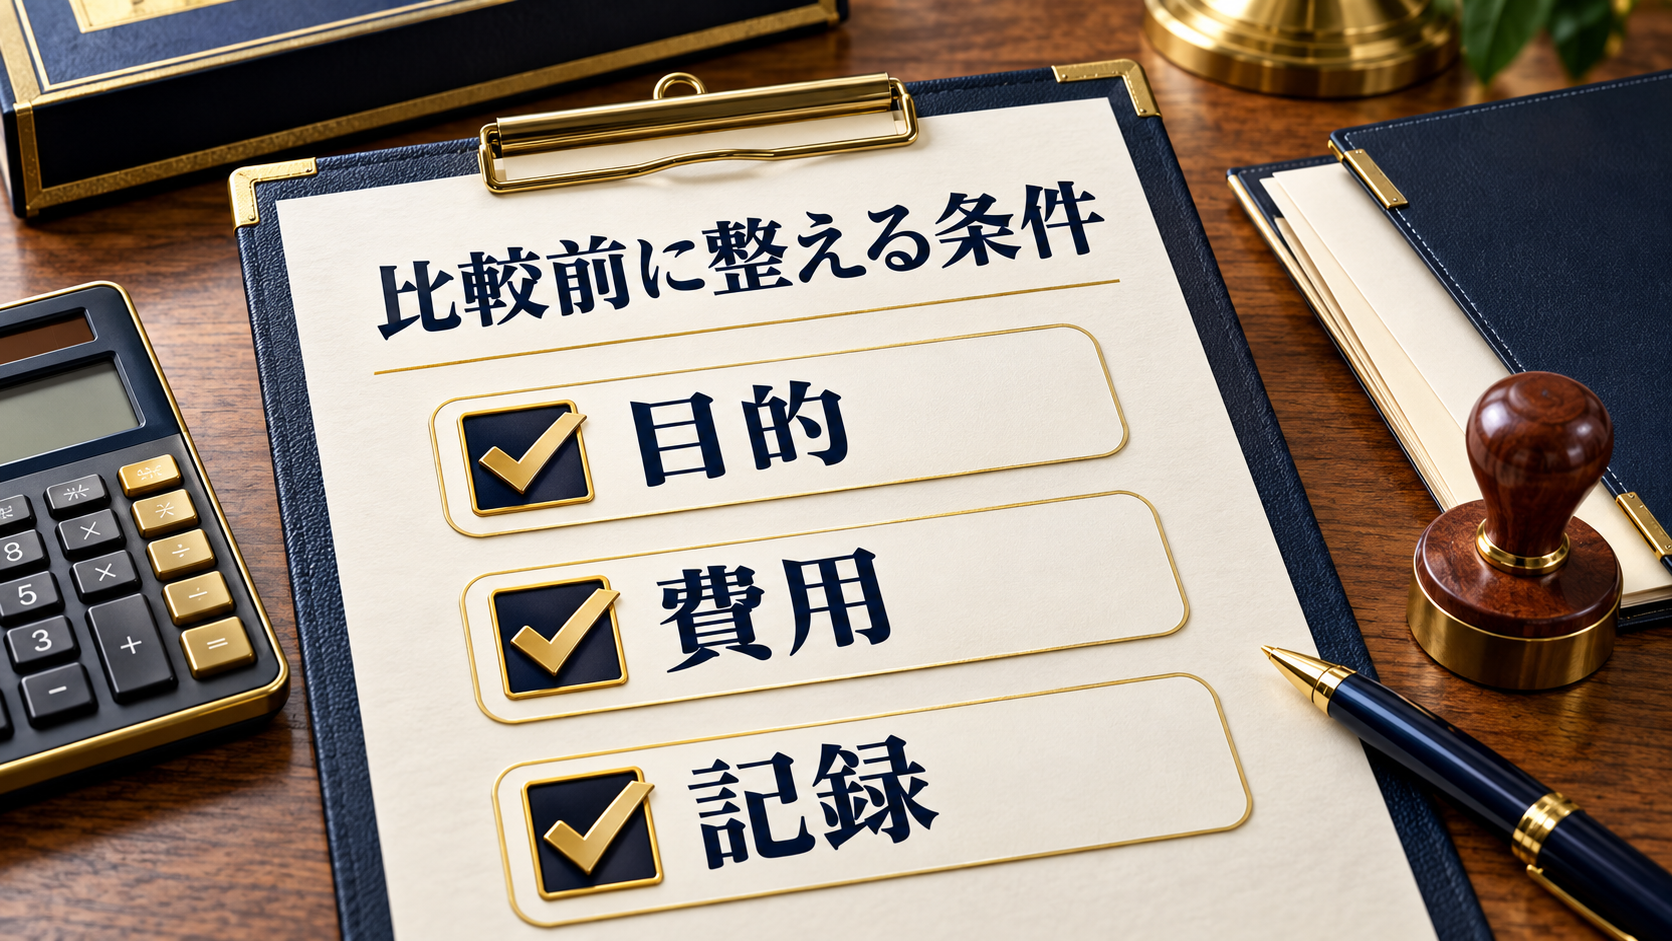
比較するときにそろえておきたい条件
自計化と外注を比べるときは、条件がそろっていないと判断を誤りやすくなります。次の3点は、見積もりや社内検討の前にそろえておく条件です。
どちらの目的を優先するか先に決める
「経理作業を減らしたい」という目的と、「経営判断に使える数字をすぐ見たい」という目的では、求める進め方が違います。比較表を作る前に、どちらの目的を優先するか決めておくと話が早くなります。
費用と手間を分けて数える
外注費用だけを見て「自計化のほうが安い」と判断すると、社内担当者の作業時間を数えていないことがあります。自計化を続ける場合も、担当者の作業時間を費用として一度数えておくと、比較の土台がそろいます。
判断の経緯が記録に残るか確認する
判断の経緯が記録に残るかどうかは、自計化なら社内の引き継ぎメモ、外注なら委託先の報告書で確認します。どちらも、担当者が変わっても経緯を読み返せるかという同じ条件で見比べてください。記録が残っていなければ、担当者が変わるたびに同じ確認を繰り返す手間が生まれます。
よくある誤用
自計化と外注の切り替えでよく見る誤用は、規模が変わったのに運用をそのままにしてしまうことです。従業員が増えても自計化を担当者一人に任せ続けると、確認が追いつかなくなります。
反対に、外注に切り替えたのに判断まで丸ごと任せてしまう誤用もあります。外注は作業を渡す仕組みであり、経営判断そのものを渡す仕組みではありません。重要な判断は社内に残す前提で委託範囲を決めておくと、判断まで丸ごと外注先に任せてしまう誤用を避けやすくなります。
人が増える段階では、「誰にどこまで任せるか」を決め直す場面が出てきます。担当者が変わっても判断の経験が社内に残るよう、作業の範囲だけを先に切り出してください。どこまでを任せるかという線引きは、忙しい経営者が最初に外注すべき業務を整理した記事でも取り上げています。
まとめ
自計化と外注のどちらが得かは、会社の規模そのものではなく、目的・費用・確認者という3つの軸で決まります。個人事業主や創業期は自計化、従業員が増える段階では外注や併用を検討する流れが、現場で迷いにくい選び方です。
どちらを選んでも、最終確認を誰がするかを先に決めておけば、担当者が変わっても処理が止まりにくくなります。
次に確認すること
まずは、今の経理作業のうち「誰が最終確認しているか」を一つだけ書き出してみてください。確認者が一人しかいない作業が見つかったら、それが自計化と外注のどちらを検討するかの出発点になります。
Q&A
この記事はどんな場面で使えばよいですか?
「自計化」と「外注」どっちが得?会社の規模別の選び方について、実務で判断に迷ったときの確認用として使えます。細かな条件は会社ごとに違うため、記事内の判断軸を自社ルールに合わせて見直してください。
テンプレート化するときに先に見る点は何ですか?
最初に、誰が見ても同じ順番で確認できる項目をそろえます。宛名、日付、対象、金額、担当者、保存先などを固定しておくと、差し戻しや確認待ちを減らしやすくなります。
法律や税務の判断までこの記事だけで足りますか?
この記事は実務整理のための基本解説です。制度の適用可否や税務処理など、判断に迷う部分は公的情報や専門家の確認とあわせて進めてください。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。