

経費の上限や対象を社内でどう決めるか、基準があいまいで困ったことはありませんか。 領収書が届くたびに「これは経費にしていいのか」と手が止まり、確認する側も毎回同じ説明を繰り返すことになります。経費の上限・対象を決める、社内ルールの作り方を、判断基準と作成の手順に分けて整理します。先に決めておきたいのは、費目ごとの線引きと、確認者と確認の流れです。同じ基準をそろえておけば、申請する人も確認する人も迷わず判断できます。
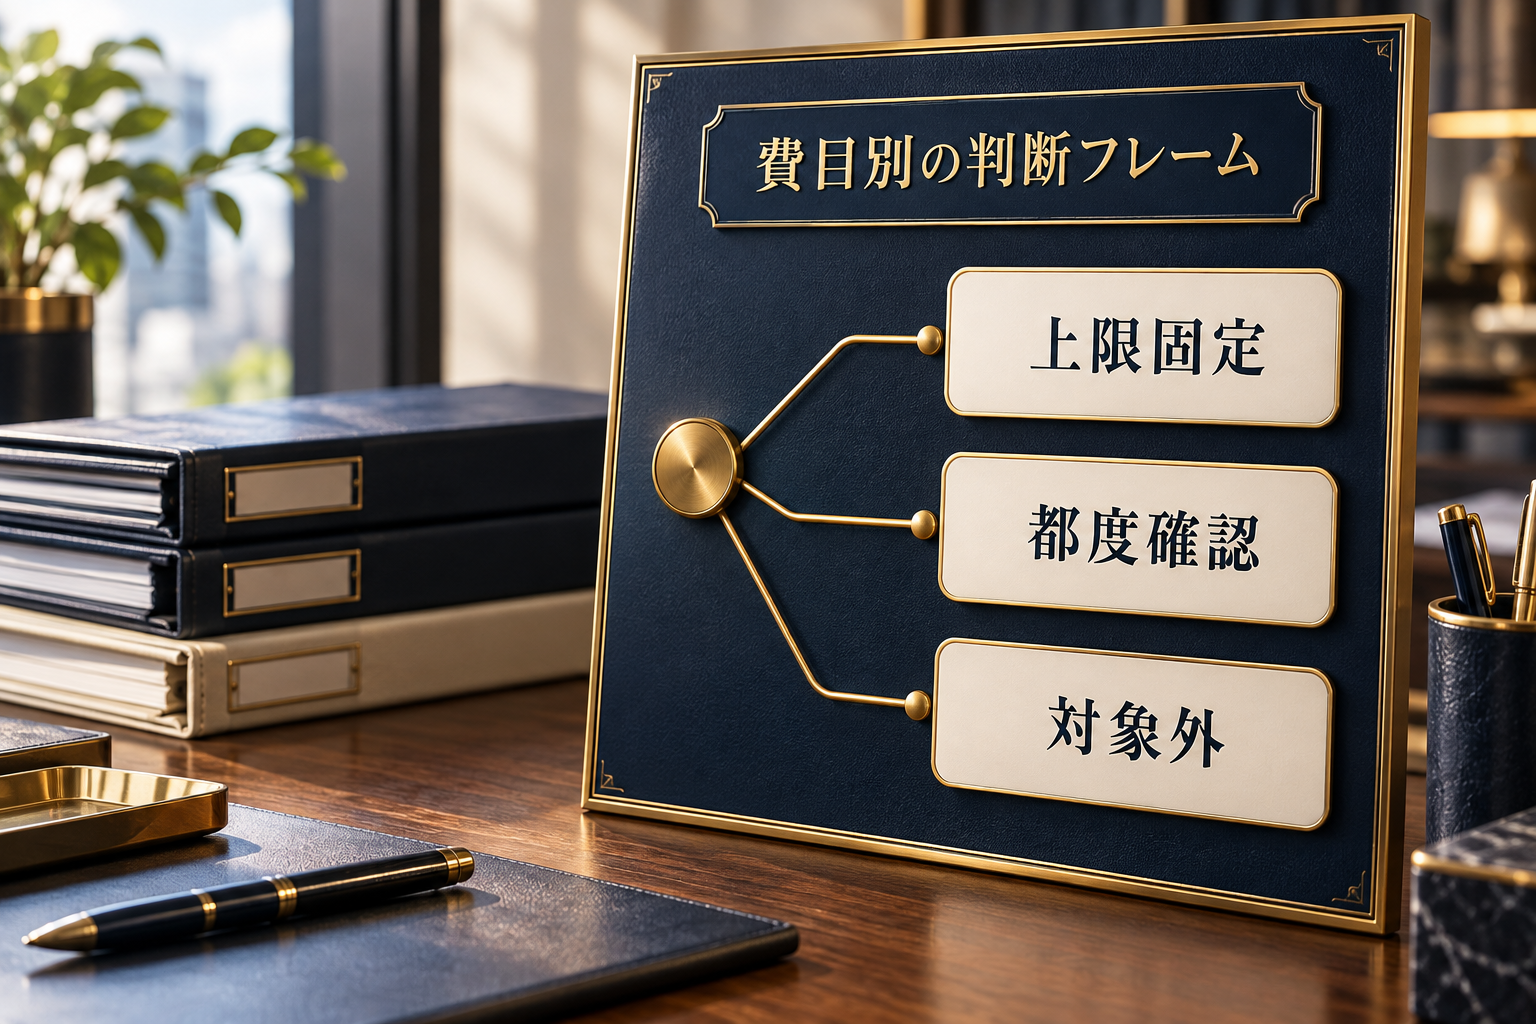
経費の上限は、上限を固定する費目、都度確認する費目、原則対象外にする費目の3つに分けると判断しやすくなります。まずは、判断に迷っている費目を一つ選ぶところから始めてみましょう。次に、その費目の上限の考え方と対象になる場面を決め、最後に確認する相手を書き出します。
- 線引きの基準は、業務に直接必要かどうかです。
- 最終的に確認して承認する人(確認者)と、申請から承認までの確認の流れは、費目・上限・対象を決めた直後に確定させます。
- 作成は準備、記入、確認、共有の順に進めると、差し戻しが減ります。

経費の上限・対象を決める、社内ルールの基本整理
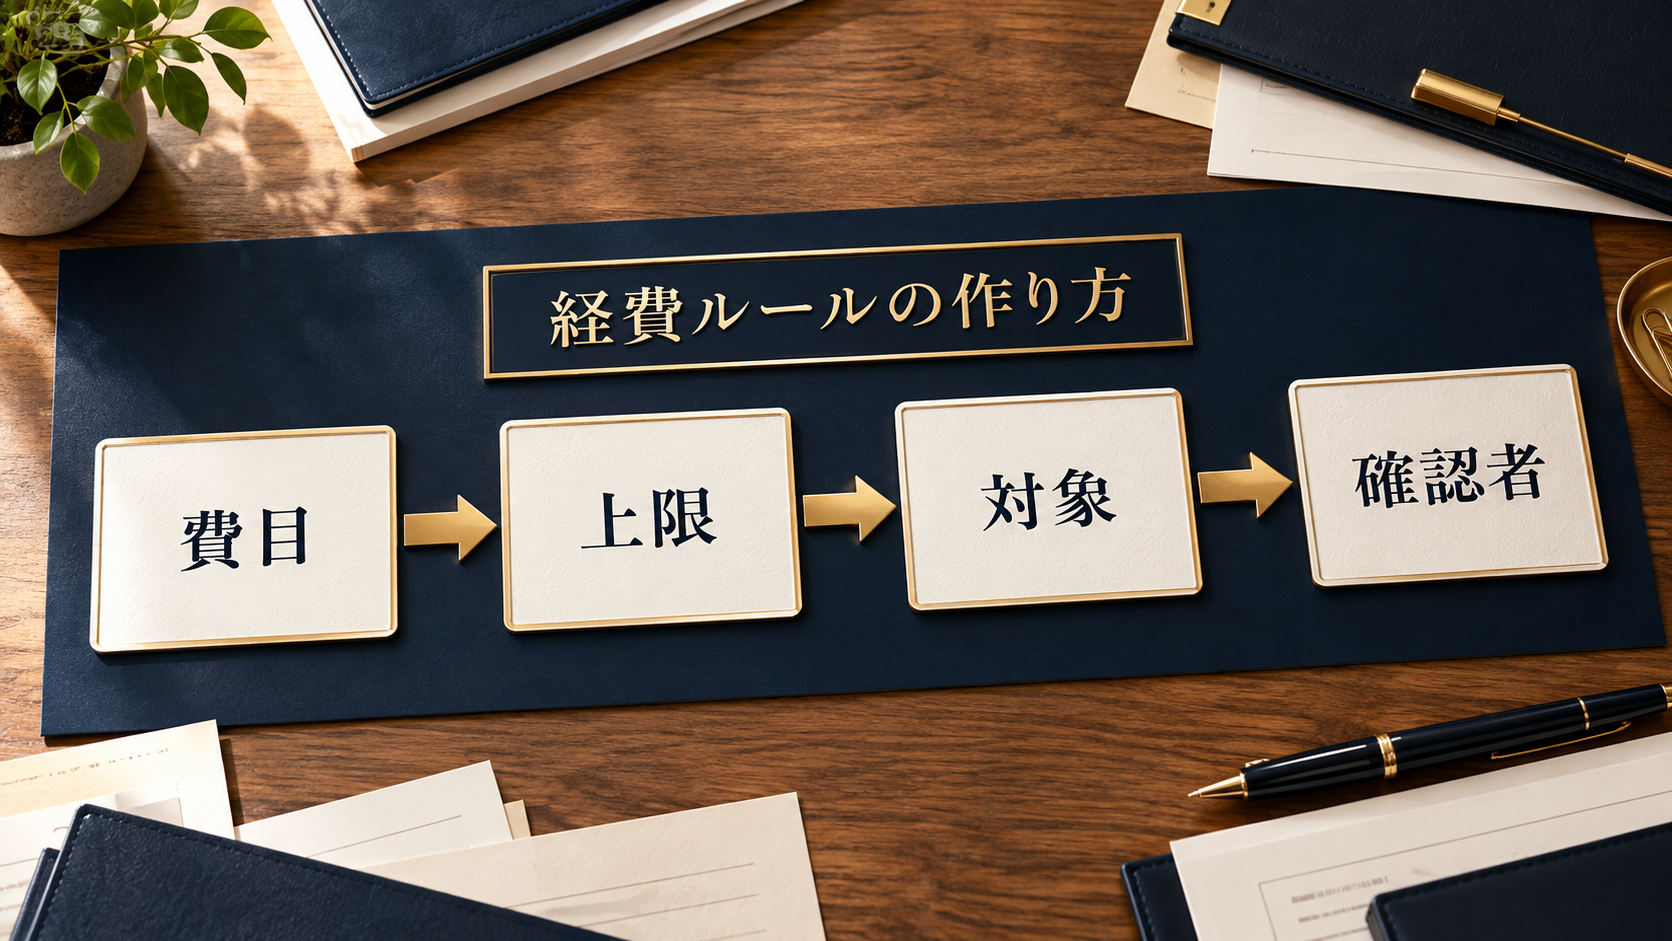
経費の上限ルールは、費目、上限、対象、確認者の順で決めると迷いにくくなります。書類の形式を先に決めてしまうと、あとから対象や金額の基準を付け足すことになり、現場での判断がぶれやすくなります。
基準があいまいなまま運用を始めると、同じ費目でも担当者ごとに判断がぶれます。申請のたびに確認の手間も重なります。最初に目的、タイミング、相手に求める行動を言葉にしておくと、この後の線引きが楽になります。
上限を決める目的
上限を決める一番の目的は、申請する人が自分で判断できる範囲を増やすことです。金額の基準がなければ、小さな支出でも毎回確認を取ることになり、承認する側の手も止まります。
たとえば交通費は実費で問題ない費目です。一方、交際費は上限を決めておきたい費目です。最初からこの2つを分けて考えると、ルールが作りやすくなります。
対象を決めるタイミング
対象を決めるタイミングは、新しい費目の支出が発生する前です。発生したあとに「これは対象になるのか」と後追いで判断すると、同じ支出でも時期によって扱いが変わってしまいます。
すでに運用している会社でも、年に一度は費目の一覧を見直します。このタイミングで、対象外にしていたものを対象に加えるかどうかも確認しておきましょう。そうしておくと、現場の実情とルールのずれを防ぎやすくなります。
誰に何を求めるか
経費ルールは、申請する人、確認する人、それぞれに求める行動を分けて書くと伝わりやすくなります。申請する人には「いつまでに、何を添えて出すか」、確認する人には「どこまで見て承認するか」を示します。
役割分担があいまいなままでは、確認者が毎回申請者に聞き直す場面が増え、双方にとって時間の無駄です。
ここまでの整理を、確認ポイントとして並べておきます。
- 上限は固定額、都度確認、原則対象外のいずれかを決めているか
- 対象の判断タイミングを、支出が発生する前に設定しているか
- 申請者と確認者、それぞれに求める行動を分けて書いているか

経費ルールの作り方の判断基準
経費ルールの作り方では、費目、上限額、対象範囲、確認者を別々に整理すると、差し戻しや確認待ちを減らせます。この4つを同じ表の中で一緒に考えようとすると、議論がまとまらずルール作りが止まりやすくなります。
ひとつずつ順番に決めてから、最後に表としてまとめる流れにすれば、担当者が複数いても進めやすいです。経費ルールの作り方で差し戻しを減らす鍵は、確認する人が「どこまで見て承認するか」を一文で書き残すことです。
費目ごとに上限額を決める
上限額は、すべての費目に同じ考え方を当てはめる必要はありません。交通費は実費を基本にし、交際費や会食費は1回あたりの金額を決めておくなど、費目の性質に合わせて考え方を分けます。
費目ごとに上限額と対象、確認者をまとめた一枚の表(以下、費目表)を作ることをおすすめします。申請者と確認者が同じ基準を見られるので、差し戻しのたびに口頭で説明し直す手間が減るからです。
対象になる範囲とならない範囲を線引きする
対象になる範囲を決める際は、業務に直接必要かどうかを基準にすると線引きしやすくなります。この基準を最初の判断軸にすることをおすすめします。制度の解釈は会社の状況によって変わりやすく、まず自社の業務実態に沿って考えたほうが、現場で使いやすい基準になるからです。
自宅と事務所を兼ねている場合など、個人利用と業務が混ざる支出もあります。業務で使った割合(使用割合)を決めて記録に残す方法をおすすめします。割合の根拠が残っていれば、あとから別の担当者が確認しても判断がぶれないからです。この割合分だけを経費として扱う考え方を按分と呼び、判断の基準として使います。
確認者と確認フローは、文章にまとめる前に決める
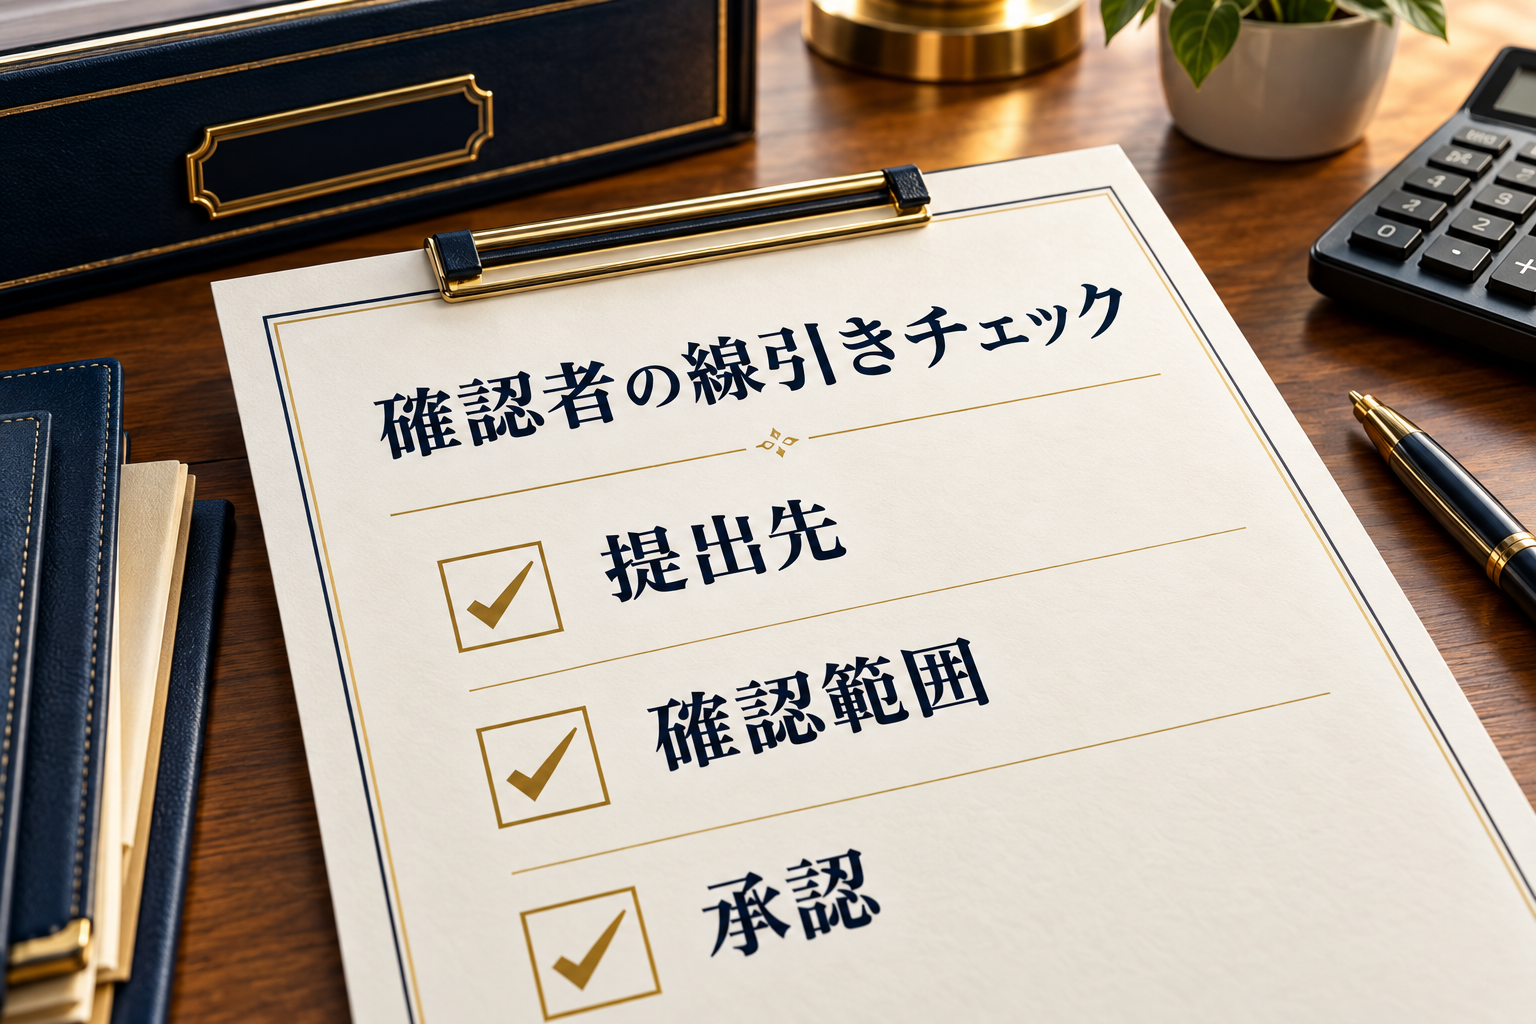
費目・上限・対象を決めたら、ルールを文章にまとめる前に確認者を確定させます。確認者が曖昧だと、申請が複数人の間で行き来してしまいます。確認者は費目ごとに1人か1つの役職に絞るのが、確認待ちを減らす基本の形です。
確認の流れは、申請者が費目表の確認者へ提出し、確認者が金額と日付、宛名を領収書と照合して承認する、という順序にします。例として「金額と日付、宛名が領収書と一致しているかまでを確認する」のように、確認する範囲を一文で書き添えます。
確認者を一本化する考え方は、経費精算の差し戻しが多い原因と、ゼロにするルール設計という記事でも整理しています。差し戻しが多い費目に心当たりがあれば、この記事も合わせて確認しておきましょう。見直しの方向性がつかみやすくなります。
例外やグレーゾーンの扱いを書いておく
どれだけ細かく費目を分けても、分類に迷う支出は必ず出てきます。そのときにルールを書き直すのではなく、「迷ったら誰に確認するか」をあらかじめ決めておくと、運用が止まりません。
グレーゾーンの支出は、いったん都度確認の扱いにして運用しながら見直します。最初から完璧な分類を目指すより、この進め方のほうが現実的です。
判断基準の確認ポイントも、ここで並べておきます。
- 費目ごとの上限額を、固定額、都度確認、原則対象外のいずれかで分けているか
- 対象の線引きを、業務に直接必要かどうかで考えているか
- 確認者を費目ごとに1人か1つの役職に絞っているか
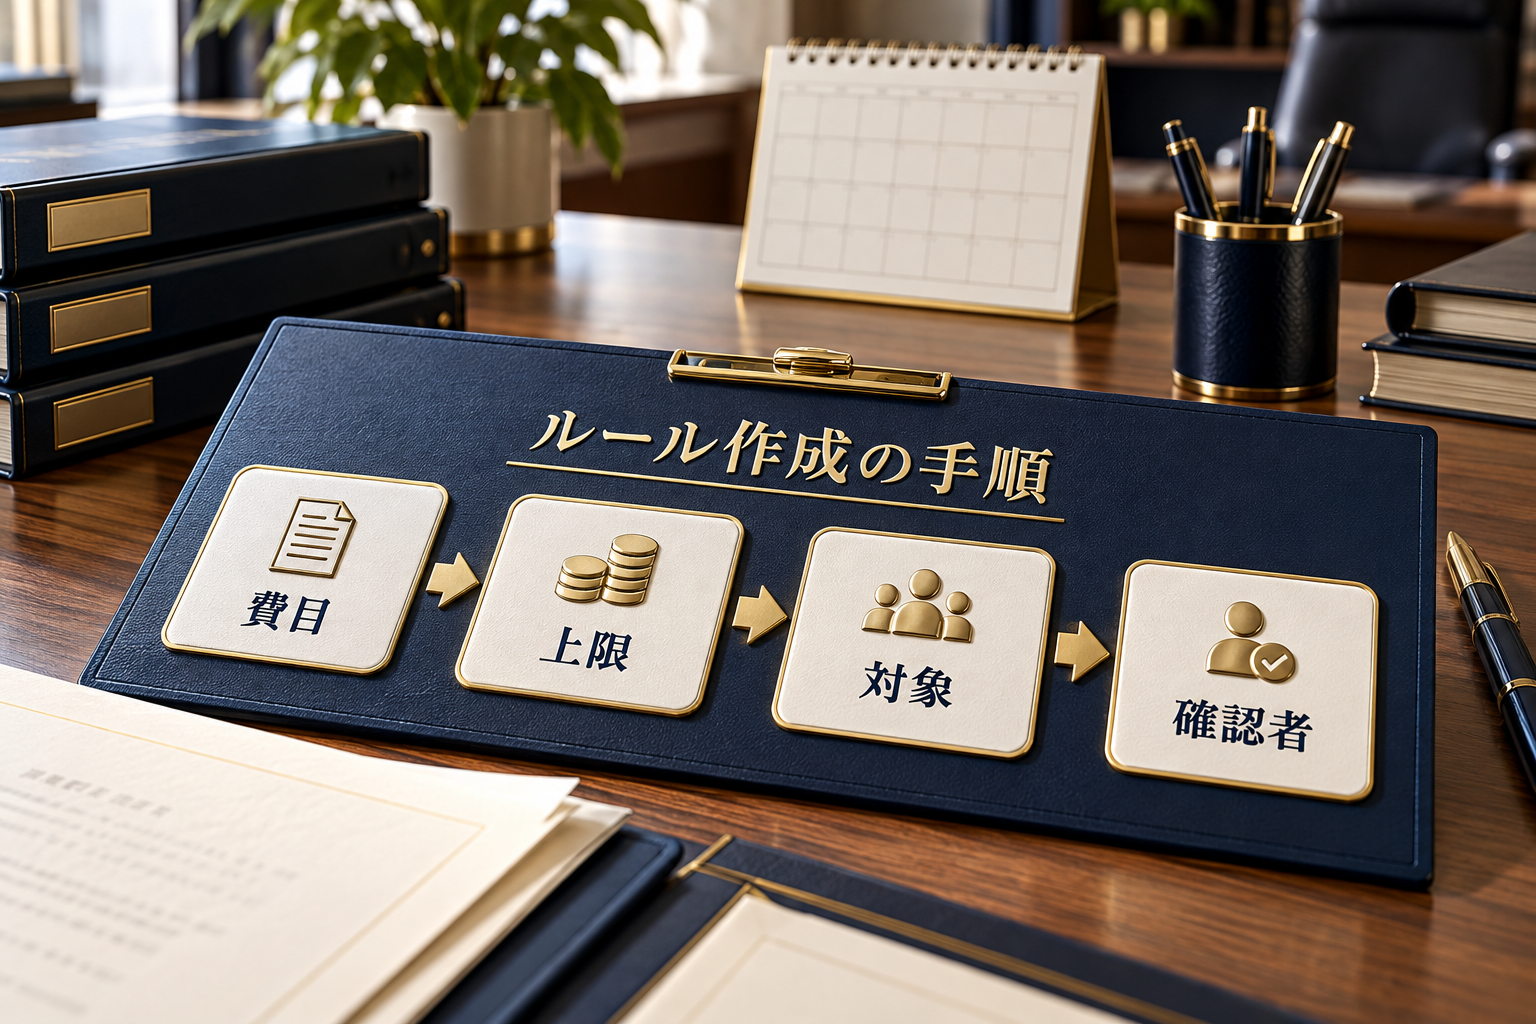
作成する手順
ここからは、経費ルールを実際に作る作業を、準備、記入、確認、共有の4段階に分けて進めます。担当者が変わっても、どこまで終わったかを引き継げます。
準備するものをそろえる
準備するものは、過去の経費申請データ、費目の一覧、現在の承認フローのメモの3点です。この3点があれば、よく出てくる費目と現在の承認ルートが分かり、上限と対象を決められます。
過去の申請データがない場合は、直近3か月分の支出だけでも集めておくと、よく出てくる費目の傾向がつかめます。
記入例・完成例をもとに作成する
作成の順序は、費目を書き出す、上限の考え方を入れる、対象になる場面を書く、確認者を割り当てる、の4段階です。この順番で埋めていくと、議論が一度に広がりすぎません。
たとえば交通費であれば、「対象になる支出として実費で承認し、上限額は決めず記録だけ残す」という書き方が完成例になります。交際費のように上限を決める費目とは、書き方を分けておきます。
完了を判断する確認基準とつまずいたときの対処
ルールが完成したと判断できるのは、費目表と確認者が一枚で見える状態になったときです。共有前の完成確認では、架空の支出例を1件用意します。申請者役が費目表だけを見て記入できるかどうかを試すと、完成度を確認できます。
費目の分類で意見が割れる場合は、無理に細かく分けません。対象になる支出、都度確認が必要な支出、対象外にする支出の3区分まで戻ると、整理の見通しが立ちやすくなります。決めきれない項目は、いったん都度確認の扱いにして、運用しながら見直していきます。
社内へ共有する
共有する相手は、申請する人と確認する人の両方です。費目表と確認者の一覧を1枚にまとめます。申請用のフォルダやチャットの固定メッセージなど、いつでも見返せる場所に置いておきます。
周知できたと判断する基準は、共有後に最初に発生した経費申請1件を、申請者自身が費目表だけを見て記入できたかどうかです。説明なしで記入でき、同じ質問が出てこなければ、表の内容が伝わっている目安になります。
費目別の判断フレーム
判断フレームは、上限を固定する費目、都度確認する費目、原則対象外にする費目の3つに分けて考える設計です。次に示す費目別の表は、正解を固定する道具ではありません。費目ごとに上限の考え方・対象になる場面・確認者を、同じ並びで見るための道具です。
以下では、よく出てくる費目を例に、上限の考え方と確認者を並べました。自社の実情に合わせて、金額や確認者は入れ替えて使ってください。
| 費目 | 上限の考え方 | 対象になる場面 | 確認者 |
|---|---|---|---|
| 交通費 | 【都度確認】実費を基本にし、固定額は決めない | 取引先への訪問や打ち合わせの移動 | 直属の上長 |
| 交際費 | 【上限固定】1回あたりの上限額を決めておく | 取引先との会食や贈答 | 経理担当と上長の二重確認 |
| 備品費 | 【上限固定】金額帯によって承認ルートを分ける | 業務に使う消耗品や機器の購入 | 金額に応じて上長または経営者 |
| 通信費・在宅費 | 【都度確認】使用割合を決めて記録する | 自宅兼事務所の通信費など個人利用と混在する支出 | 経理担当 |
| 個人的な支出 (業務に関係のない買い物など) | 【対象外】原則、経費の対象外とする | 対象外(該当なし) | 経理担当 (判断に迷う場合は事前相談) |
対象になる場面が曖昧な支出を、いきなり対象外に分類する必要はありません。いったん「上限の考え方」欄を【都度確認】にしておくと、運用を止めずに見直せます。
まとめ
経費の上限・対象を決める、社内ルールの作り方は、費目、上限、対象、確認者の順で見ると、現場で迷いにくい運用に落とせます。書類の形式より先に、この4つを言葉にしておくことが出発点になります。
- 費目ごとに上限額を固定額、都度確認、原則対象外のいずれかで決める
- 対象の線引きは、業務に直接必要かどうかを基準にする
- 確認者は費目ごとに1人か1つの役職に絞る
- 確認の流れを1行で書き残す(誰が提出し、誰が何を見て承認するか)
- グレーゾーンの支出は都度確認にして、運用しながら見直す
次に確認すること
まずは、冒頭で挙げた「迷っている費目」を1つ選びます。たとえば差し戻しが多い費目が、選びやすい候補です。選んだ費目について、今回の判断フレームに沿って費目、上限、対象、確認者を見直してみます。全部の費目を一度に整えようとすると、作業が止まりやすくなります。
ルールができたら、社内に共有する準備も必要になることが多いです。説明資料の作り方は、生成AIとPowerPointで経費精算ルールの社内説明資料を作る方法という記事でも扱っています。あわせて確認しておくと、共有の段階で迷いにくくなります。
Q&A
経費精算ルールは何から決めるとよいですか?
まずは対象になる支出、金額の上限、締切、証跡、承認者の5つを決めます。細かい規程を最初から全部作るより、申請でよく止まるところを一枚にまとめるほうが回しやすいです。
領収書がない支出はどう扱いますか?
すぐ否認で閉じず、理由、支払日、金額、相手先、確認者を残すルールにしておくと安心です。例外を認めるかどうかより、相談先と記録の残し方を決めるのが先です。
ルールを作ったあと、最初に何を試しますか?
直近1か月の精算を1件だけ選び、5つの基準に当てはめます。どこで手が止まったかを見れば、次に足すべき文言が見えてきます。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。