

標準報酬月額の決まり方が気になるなら、まず全体像をつかむところから始めましょう。給与計算を担当していると、社会保険料の欄に出てくるこの言葉の意味がつかめず、計算が合っているのか不安になりますよね。 標準報酬月額は、社会保険料や将来の年金額を計算するための基準値です。給与計算のどこで使うかといえば、健康保険料と厚生年金保険料を控除する場面です。保険料を控除する場面、金額が決まり直す3つのタイミング、そして場面ごとに見る書類と確認者に絞って整理します。とくに、給与が大きく変わったときに標準報酬月額を見直す随時改定のタイミングを見落とすと、あとから保険料の差額を計算し直す手間が増えてしまいます。
標準報酬月額は、社会保険料や年金額を計算するための基準値です。迷いやすい3つの場面と、場面ごとに見る書類・確認者を整理します。
標準報酬月額が給与計算のどこで使われ、どのタイミングで決まり直すのかを実務に沿って整理します。読み終えるころには、自分が担当する業務のどの場面でこの数字を確認すればよいかが見えてきます。
先に要点を整理すると、次のとおりです。
- 標準報酬月額は、実際の給与額ではなく社会保険料や年金額を計算するための基準値
- 決まるタイミングは、入社したとき、毎年の定時決定、給与が大きく変わったときの随時改定の3つ
- 給与計算では、健康保険料と厚生年金保険料を控除する金額の根拠として使う
- 見直しのタイミングを把握していないと、保険料の過不足や後からの修正が発生しやすい
- 迷ったときは、まず基準になる期間と給与の変動幅を確認する

標準報酬月額とは何か、給与計算での位置づけ
標準報酬月額は、毎月の給与をそのまま社会保険料の計算に使うと手間がかかりすぎるため、一定の幅で区切った金額に当てはめた基準額です。健康保険と厚生年金保険の保険料は、この基準額をもとに決まります。標準報酬月額は金額の幅ごとに区分されていて、この区分を等級と呼びます。等級と金額の対応は、日本年金機構が公開する一覧(等級表)で確認します。
給与明細に並ぶ実際の支給額とは別の数字だと考えると分かりやすいです。標準報酬月額は、毎月の計算のたびに変わるものではなく、一定の期間は同じ金額を使い続ける仕組みになっています。
一定期間は同じ基準額を使い続ける仕組みを理解しておくと、給与計算だけでなく、従業員から保険料の根拠を聞かれたときにも説明しやすくなります。
給与計算のどこに出てくるか
給与計算の流れで標準報酬月額が登場するのは、社会保険料を控除する段階です。健康保険料と厚生年金保険料は、標準報酬月額に保険料率をかけて算出します。
総支給額から直接保険料を計算しているわけではないため、支給額が少し変わっただけでは保険料は動きません。この仕組みを知らないと、今月だけ給与が増えたのに保険料が変わらない点を不審に思い、確認に時間を使ってしまいます。
賞与を支払う場合は、標準報酬月額とは別に標準賞与額という基準額を使います。毎月の給与と賞与では保険料の計算根拠が分かれている点も、あわせて押さえておくと混乱しません。
実際の給与額との違い
実際の給与額は毎月変動しますが、標準報酬月額は原則として年に一度、もしくは給与が大きく変わったときだけ見直します。両者がずれている状態自体は、制度上の前提であって異常ではありません。
実際の支給額と標準報酬月額のずれを理解していないと、給与明細の数字と保険料の整合性を疑って、確認作業に余計な時間を使ってしまいます。まず「今は見直しの時期ではない」と判断できるだけでも、無駄な確認を減らせます。
給与計算ソフトを使う場合の注意
給与計算ソフトを使っている場合でも、標準報酬月額の欄が自動で更新されるとは限りません。決定や改定の通知を受け取ったタイミングで、設定を手動で見直す作業が必要になる場合があります。
更新を忘れると、古い基準額のまま保険料を控除し続けてしまいます。通知を受け取ったら、システムへの反映を一つの作業タスクとして管理しておくと、更新漏れを防げます。
標準報酬月額が決まる3つの場面
標準報酬月額は、一度決めたら固定されるわけではありません。決め直すタイミングは、大きく3つに分かれます。どの場面に当てはまるかを先に把握しておくと、確認作業の見通しが立ちます。
入社したときに決まる場合
入社時には、雇用契約で決めた給与額をもとに、資格取得時決定という方法で標準報酬月額を決めます。実際の勤務実績がまだない段階なので、見込みの給与額を使う点が特徴です。
資格取得時の届出に入れる数字を誤ると、入社直後の保険料がずれたまま進んでしまいます。雇用契約書や給与規程に記載した金額と、届出に使う金額を照らし合わせておくと安心です。
毎年の見直し(定時決定)
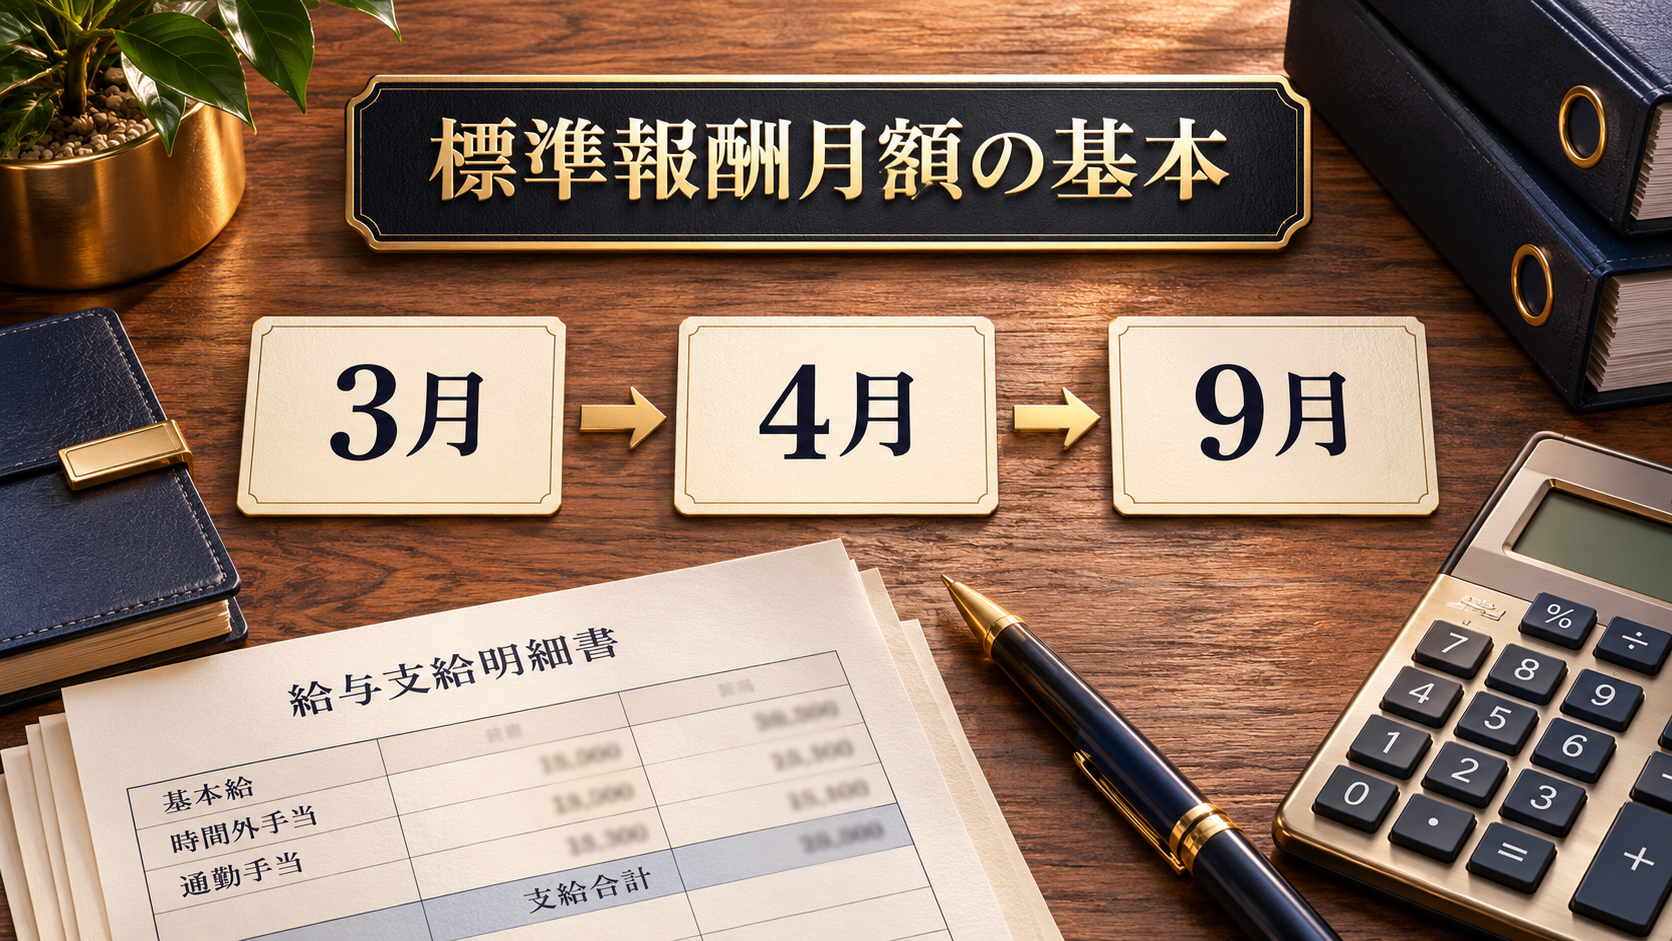
定時決定は、毎年4月から6月の報酬をもとに届け出て、決定した標準報酬月額をその年の9月から翌年8月まで使う手続きです。実際の支給額と標準報酬月額のずれを、年に一度リセットする役割を持っています。
定時決定の届出は、対象となる従業員全員に行うため、提出時期を逃すと翌年の保険料計算全体に影響します。社内のスケジュールに、提出期限を先に組み込んでおくのがおすすめです。
給与が大きく変わったとき(随時改定)
随時改定は、昇給や手当の変更など、固定的賃金(基本給や固定の手当など、毎月決まって支払われる部分)が変わり、一定以上の差が続いたときに行う見直しです。
随時改定の対象になるのは、次の3つをすべて満たす場合です。
- ①固定的賃金が変わった(昇給や手当の変更など)
- ②固定的賃金が変わった月を含む継続した3か月の報酬平均に当てはまる等級が、従前の等級と原則2等級以上の差がある
- ③その3か月すべてで支払基礎日数(その月の給与計算の対象になった日数)が17日以上ある
随時改定の3要件は、日本年金機構の案内で確認できます。
残業代のような変動する手当だけが増減しても対象にはなりません。基本給や固定の手当といった、毎月決まって支払う部分が変わったかどうかを見るのが判断の軸です。
決まり方を間違えやすい場面
実務でつまずきやすいのは、昇給のタイミングと届出のタイミングがずれる場面です。昇給してから改定が反映されるまでにはタイムラグがあり、その間は古い標準報酬月額のまま保険料を控除します。
固定的賃金が変わった月を含む3か月分の支給額をメモしておくことをおすすめします。随時改定の対象になるかどうかを、あとからまとめて確認し直す手間が減るからです。
給与計算まわりでは、ほかにも確認しておきたい項目があります。たとえば源泉徴収って何を引くの?報酬から天引きする金額の基本がわかるも、標準報酬月額とあわせて押さえておくと、給与明細全体の数字のつながりが把握しやすくなります。
実務で迷ったときの確認順
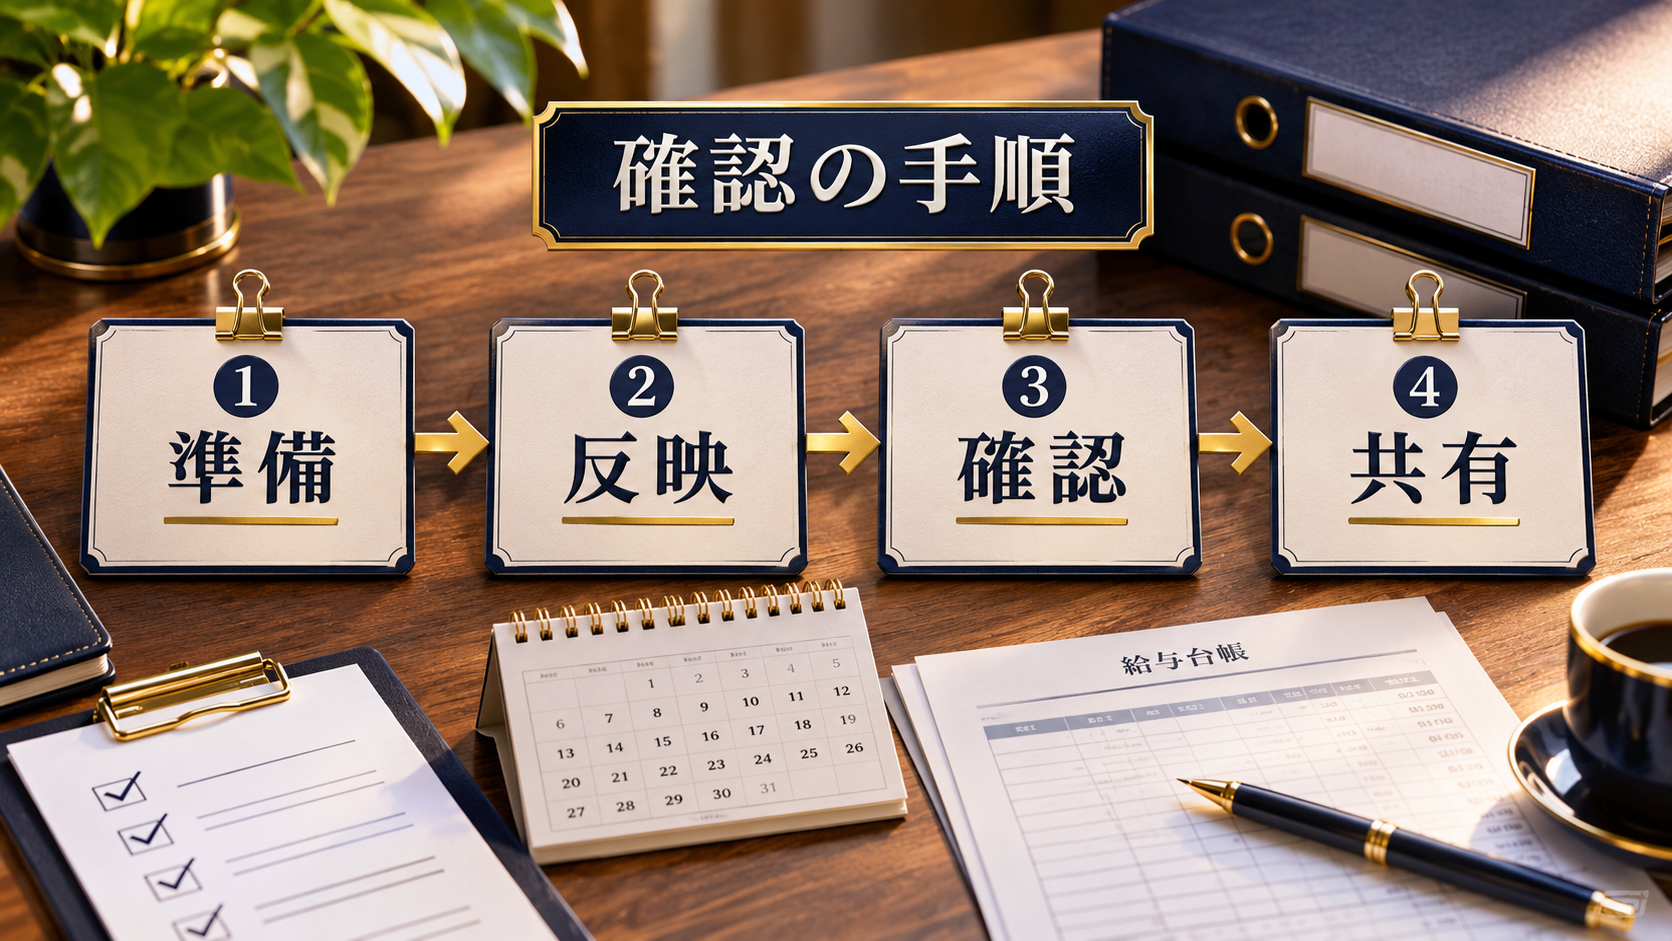
標準報酬月額の確認で迷ったときは、場面ごとに見る書類と確認者を分けておくと、担当者が変わっても同じ判断がしやすくなります。
毎回ゼロから調べるのではなく、一度確認した内容を社内のメモや手順書に残しておくと、次に同じ場面が来たときの確認時間を大きく減らせます。
| 場面 | 確認するタイミング | 見る書類 | 確認者 |
|---|---|---|---|
| 入社時 | 入社手続きのとき | 雇用契約書、給与規程 | 人事担当者 |
| 毎年の定時決定 | 4月から6月の給与実績が出たとき | 賃金台帳、出勤簿 | 給与計算担当者 |
| 随時改定 | 固定的賃金が変わった月を含む3か月の給与が出たとき | 辞令、給与改定通知、等級表 | 給与計算担当者と上長 |
表に当てはまらない変則的なケース、たとえば休職からの復帰や雇用形態の変更が重なった場合は、自己判断で進めず、年金事務所や社会保険労務士に確認する方が安全です。制度の例外部分は、現場の判断だけで決め切らないほうが、届出のやり直しを防げます。
- 入社時は見込み給与、定時決定は実績給与、随時改定は固定的賃金が変わった月を含む3か月の給与で判断する
- 固定的賃金の変更と変動的な手当の増減を分けて見る
まとめ
標準報酬月額は、実際の給与額とは別に用意された、社会保険料計算のための基準額です。給与計算では、健康保険料と厚生年金保険料を控除する場面でこの基準額を使います。決まるタイミングは入社時、毎年の定時決定、給与が大きく変わったときの随時改定の3つに分かれます。
場面ごとに見る書類と確認者を分けておけば、担当者が変わっても同じ順番で判断できます。迷ったときほど、固定的賃金の変化と確認時期を先に押さえておくと安心です。
標準報酬月額の仕組みを一度整理しておけば、新しく担当になった人への引き継ぎもスムーズになります。
次に確認すること
まずは、自分が担当している従業員のうち、直近で昇給や手当の変更があった人を一人思い浮かべてみてください。その変更が固定的賃金(基本給や固定の手当)にあたるかどうかを確認するだけでも、随時改定が必要かどうかの見当がつきます。
定時決定の時期が近い場合は、賃金台帳の該当月をあらかじめ開いておくと、提出直前に慌てずに済みます。
今回の確認順を社内のメモや手順書に書き残すことをおすすめします。次に同じ場面が来たときの確認時間を減らせるからです。
参考情報
Q&A
この記事はどんな場面で使えばよいですか?
「標準報酬月額」って何?給与計算のどこで使うかを最小限で理解について、実務で判断に迷ったときの確認用として使えます。細かな条件は会社ごとに違うため、記事内の判断軸を自社ルールに合わせて見直してください。
テンプレート化するときに先に見る点は何ですか?
最初に、誰が見ても同じ順番で確認できる項目をそろえます。宛名、日付、対象、金額、担当者、保存先などを固定しておくと、差し戻しや確認待ちを減らしやすくなります。
法律や税務の判断までこの記事だけで足りますか?
この記事は実務整理のための基本解説です。制度の適用可否や税務処理など、判断に迷う部分は公的情報や専門家の確認とあわせて進めてください。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。