

飲食店の原価率管理が気になって、レシートや納品書を前に手が止まる、そんな瞬間がありますよね。 溜まった書類を見るたびに、原価率がいつの間にか上がっている気がして落ち着きません。飲食店の仕入れ管理、原価率が見える簡単な記録法を解説します。記録する項目・記録するタイミング・確認する人の3つに分けて整理します。仕入れ記録をどこまで細かく残すか、月末の集計で何を見ればよいかも、判断表と記入例で確認できます。
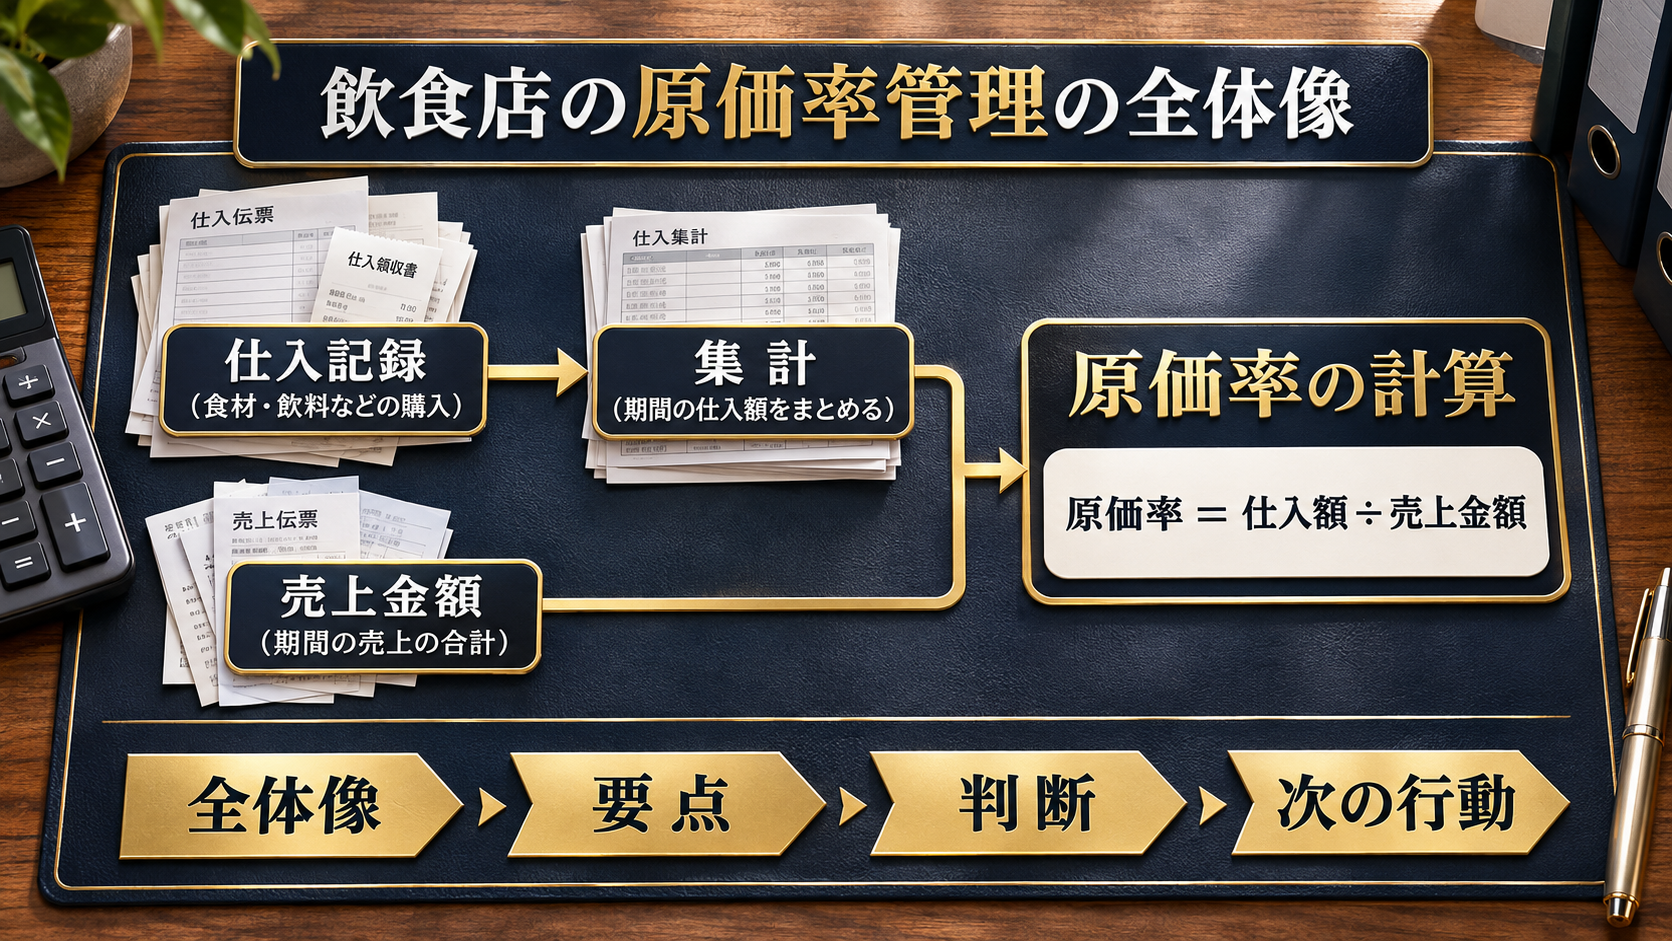
原価率は「月間仕入高 ÷ 月間売上高 × 100」で確認すると全体像がつかめます。
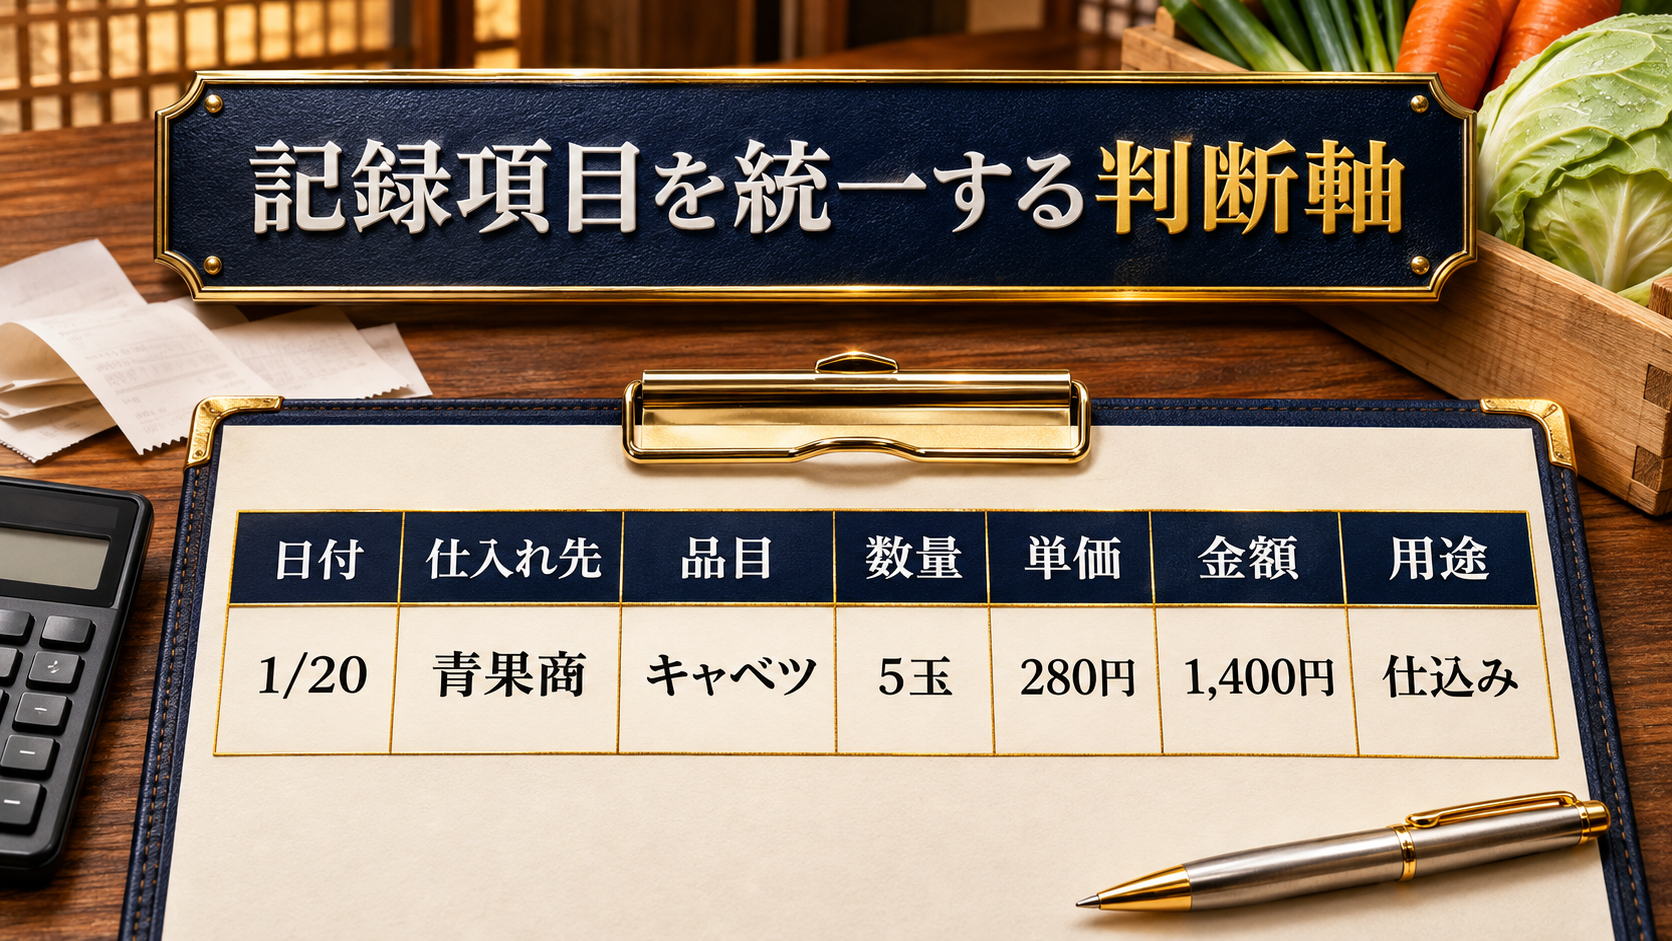
- 仕入れ記録は、日付・仕入れ先・品目・数量・単価・金額・用途の7項目を分けて残すと集計しやすくなります。
- 記録のタイミングは、仕入れが発生した日・月末の集計日・仕入れ先への確認日の3つに分けます。
- 確認する人を先に決めておくと、月末の集計で入力のやり直しや確認待ちが起きにくくなります。

飲食店の原価率管理、まず整理したいこと
原価率の計算式そのものは難しくありません。つまずくのは、式に入れる仕入高をどう記録しておくかです。ここではまず、原価率を見る目的・記録するタイミング・確認する人という、この章特有の3つに分けて整理します。冒頭で挙げた「記録する項目」は、このあとの章で7項目の表として具体化します。小さな店舗でも、まずはこの3点を決めるところから始めます。
原価率を見る目的の違い
原価率を見る目的は、大きく「経営判断用」と「仕入れ先確認用」の2つに分かれます。経営判断用は売上に対する食材費の割合を月単位でつかみ、メニュー価格や仕入れ量を見直す材料にします。仕入れ先確認用は、同じ品目の単価が上がっていないかを確かめる材料です。
月末に原価率が上がっていたら、まず経営判断用の集計で店全体の原価率を確認します。次に、記録表の「用途」列ごとに金額を合計し、どのメニュー区分の仕入れが増えているかを見ます。数量は前月と同じで単価だけ上がっていた場合は、仕入れ先確認用の記録で、いつから値上がりしたかをたどります。
記録するタイミングの違い
原価率が見えなくなる一番の原因は、仕入れの記録を月末にまとめて入力しようとすることです。仕入れが発生した都度、品目・数量・単価をメモしておくと、月末の集計がぐっと楽になります。
仕入れが発生した日・月末の集計日・仕入れ先への確認日の3つを分けて考えると、どの段階で記録が止まっているかが見えやすくなります。レシートが溜まってから整理する店舗は、まずこの3分割だけ試してみるのがおすすめです。
確認する人に求める行動の違い
記録する人と、原価率を確認する人が同じだと、入力ミスに気づきにくくなります。小さな店舗でも、入力は現場担当、確認はオーナーか店長、というように役割を分けておくと安心です。
確認する人には、入力漏れの有無だけでなく、同じ品目の単価が前月と違っていないかも見てもらうと、原価率のブレに早く気づけます。
原価率が見える記録のつくり方
記録を整えるコツは、項目を統一すること、日付と金額を分けて残すこと、確認する人を先に決めることの3点です。この3点を押さえておくと、月末の集計で迷う場面が大きく減ります。
書類ではなく記録項目を統一する
納品書、レシート、業務用スーパーの控えなど、仕入れの記録元は店によってさまざまです。書類の形式に合わせて記録方法を変えると、月末の集計で項目がずれてしまいます。
記録元が何であっても、日付・仕入れ先・品目・数量・単価・金額・用途の7項目だけは統一しておくと、どの書類から入力しても同じ表にまとめられます。
- 日付:仕入れが発生した日
- 仕入れ先:取引先の名称
- 品目:食材・飲料などの名称
- 数量:仕入れた量
- 単価:1単位あたりの金額
- 金額:数量×単価
- 用途:主に使うメニュー区分
記入例:11/10/〇〇青果/キャベツ/10玉/180円/1,800円/ランチ副菜
日付と金額を分けて記録する
仕入れの記録でよくあるのが、金額だけをメモして日付を省略してしまうパターンです。日付がないと、どの月の原価率に入れるかが後から分からなくなります。
月をまたぐ仕入れ、たとえば月末に納品されて翌月に請求が来るケースでは、納品された日を基準にすると、売上と同じ月で比較できます。
確認者を先に決めておく
月末の集計を誰が確認するかを決めずに運用すると、入力ミスに気づくタイミングが遅れます。
入力担当と確認担当を分けることをおすすめします。入力した人がそのまま確認すると、同じ思い込みで入力ミスを見逃しやすいからです。
原価率がずれやすい場面
スタッフのまかない用の食材と、廃棄した食材を記録から外してしまうと、実際より原価率が低く見えてしまいます。
まかない分や廃棄分を含めるかどうかは、店によって考え方が分かれます。集計表の中で「販売分」と「まかない・廃棄分」を分けておくと、判断を誤りにくくなります。
記録が手薄になりやすい場面
仕入れ先が複数あり、電話や口頭で注文する店舗ほど、記録が後回しになりやすいです。
口頭注文の場合は、受け取った時点で品目と金額だけでも手元のメモに残し、後でまとめて記録表へ転記する、という二段階にすると漏れにくくなります。
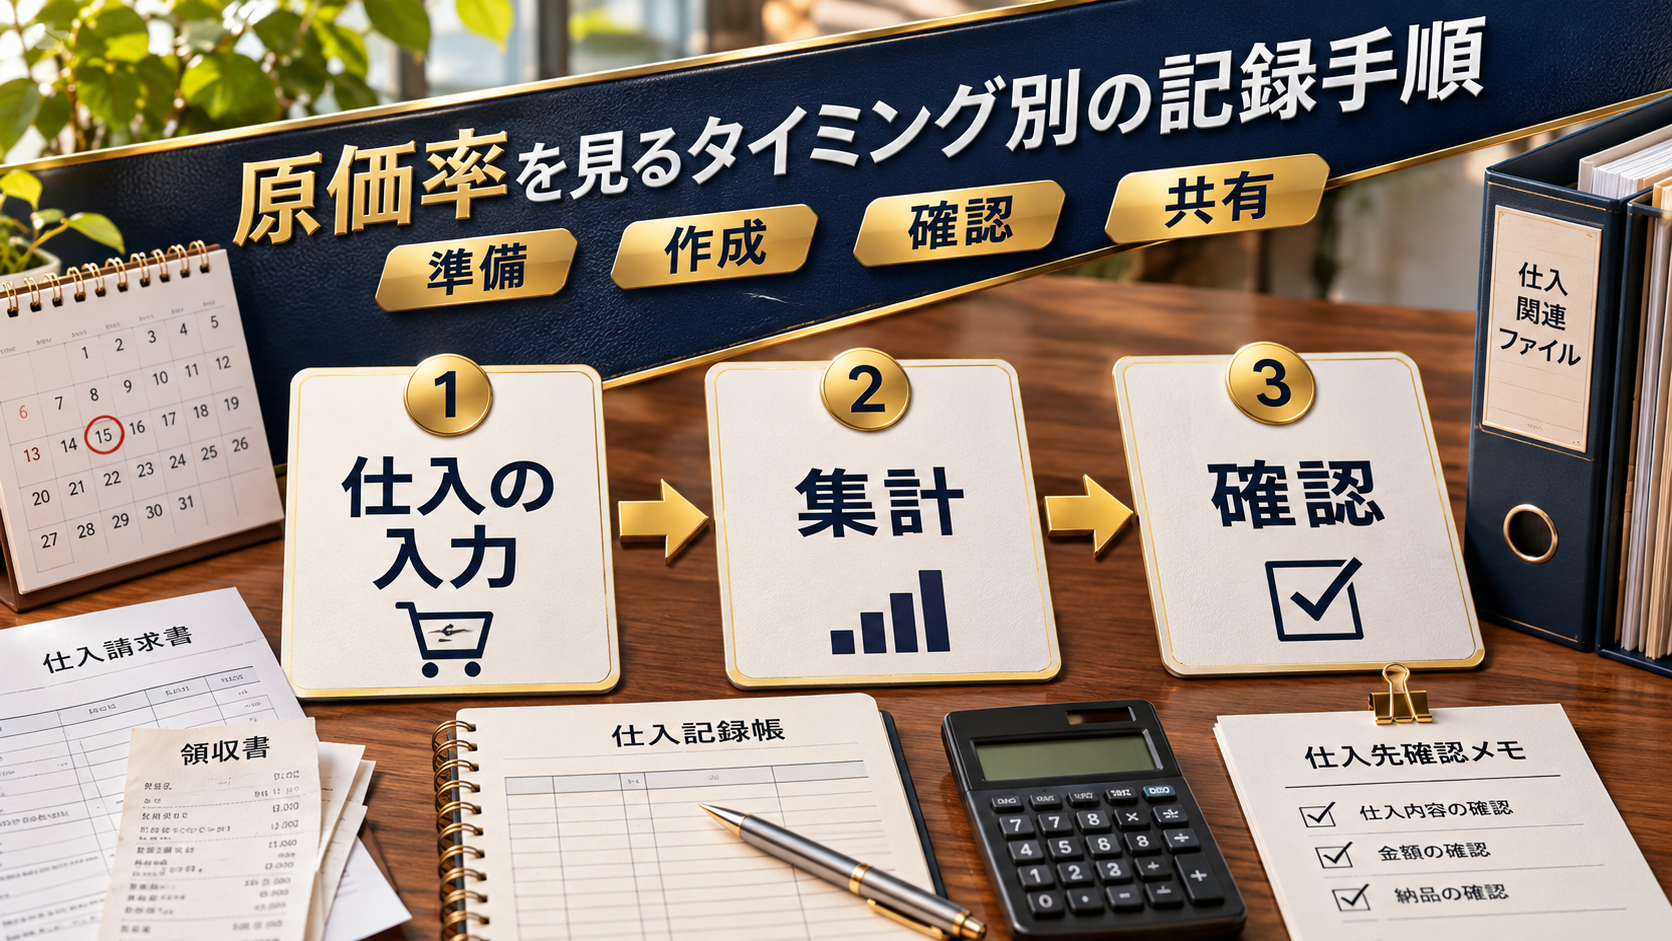
原価率を見るタイミング別の記録フレーム
原価率の記録は、日々の記録、月次の集計、仕入れ先との確認という3つの場面に分けて考えると整理しやすくなります。それぞれ、記録するタイミングと確認する人が変わります。次の表を、記録のタイミングと担当者を決めるときの判断表として使います。
| 記録の目的 | いつ記録するか | 確認する人 | 確認する観点 |
|---|---|---|---|
| A 日々の仕入れ記録 | 仕入れが発生した都度 | 入力担当(現場スタッフ) | 日付・品目・数量・単価の抜け漏れ |
| B 月次の原価率集計 | 月末または翌月初め | オーナー・店長 | 月間仕入高と売上高の対比、用途区分ごとの金額 |
| C 仕入れ先との確認・交渉 | 単価が変わったと感じたとき | オーナー・店長 | 品目ごとの単価の変化 |
日々の仕入れ記録(A)
日々の記録は、原価率を計算するための元データです。ここで漏れがあると、月末の集計がそもそも合わなくなります。
納品書がある仕入れはそのまま転記し、口頭注文や立て替え購入は、レシートを受け取った日に記録する、というルールを決めておくと漏れが減ります。
月次の原価率集計(B)
月次集計では、月間仕入高を月間売上高で割って原価率を出します。計算式は「原価率(%) = 月間仕入高 ÷ 月間売上高 × 100」です。在庫の増減まで細かく見る方法もありますが、仕入高をそのまま使う簡便な方法に絞って説明します。
説明用の仮の数値で見てみると、月間仕入高30万円、月間売上高100万円の場合、原価率は30.0%になります。売上が0円の月、たとえば休業した月は計算せず、「集計対象外」と記録しておくと、表の数字が崩れません。
仕入れ先との確認・交渉(C)
原価率が上がった原因が単価にある場合は、仕入れ先ごとに品目別の単価の変化を見ます。
同じ品目で前月と単価が違う場合は、記録表に「前月単価」と「今月単価」を並べておくと、交渉の場でそのまま使える資料になります。
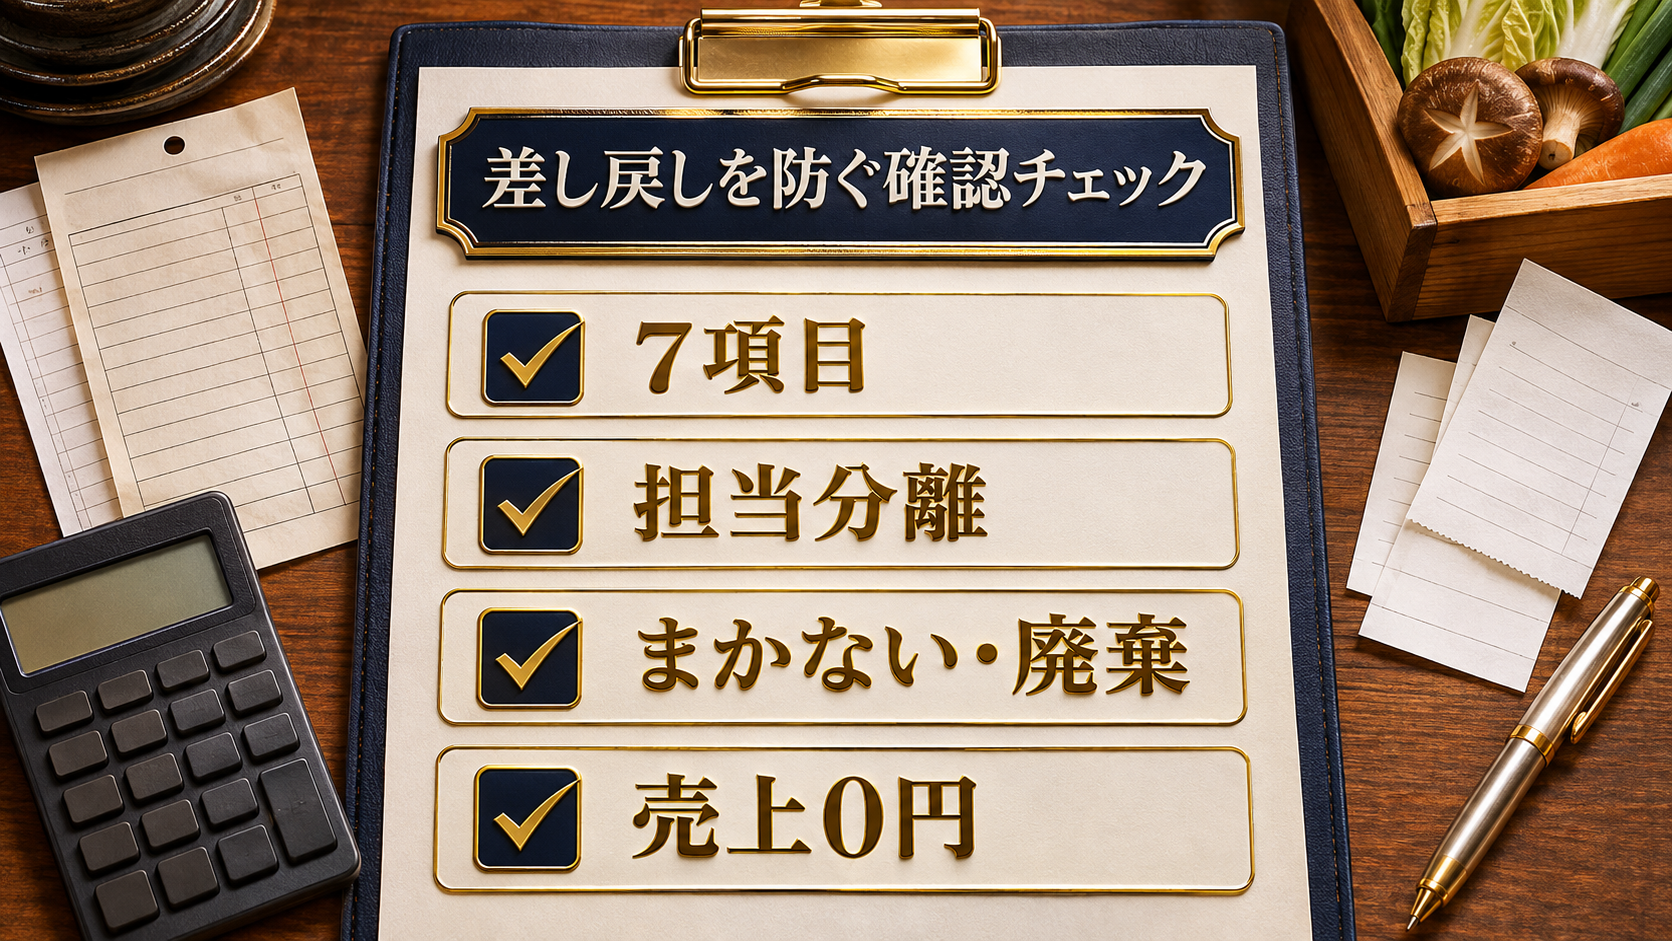
記録の運用を見直すときに確認すること
運用を始めたら、次の4点を月末にひとつずつ確認しておくと安心です。
- 仕入れの記録項目(日付・仕入れ先・品目・数量・単価・金額・用途)が統一されているか
- 入力担当と確認担当が分かれているか
- まかない・廃棄分を「販売分」と分けて記録できているか(含める/含めないは自店の決め方どおりか)
- 売上が0円の月の扱いが決まっているか
まとめ
飲食店の仕入れ管理は、書類の形式ではなく、記録する項目・記録するタイミング・確認する人を揃えることで、原価率が見える簡単な記録法に変わります。日々の記録、月次の集計、仕入れ先との確認という3つの場面に分けて、担当者を決めておくと、入力のやり直しや確認待ちが減ります。原価率が気になったら、まずは直近1か月分の仕入れ記録を、7項目の表に落とし込むところから試してみてください。
次に確認すること
次に見直すとよいのは、ここ数か月分の仕入れ記録をさかのぼって、品目ごとの単価が変わっていないかを確認することです。あわせて、飲食店の経理では、レシートや領収書の扱いで迷う場面も多いので、同じ業種向けの実務整理も確認しておくと安心です。飲食店の領収書、まとめ発行や但し書きで迷わない実務も参考にしてみてください。
Q&A
この記事はどんな場面で使えばよいですか?
飲食店の仕入れ管理、原価率が見える簡単な記録法について、実務で判断に迷ったときの確認用として使えます。細かな条件は会社ごとに違うため、記事内の判断軸を自社ルールに合わせて見直してください。
テンプレート化するときに先に見る点は何ですか?
最初に、誰が見ても同じ順番で確認できる項目をそろえます。宛名、日付、対象、金額、担当者、保存先などを固定しておくと、差し戻しや確認待ちを減らしやすくなります。
法律や税務の判断までこの記事だけで足りますか?
この記事は実務整理のための基本解説です。制度の適用可否や税務処理など、判断に迷う部分は公的情報や専門家の確認とあわせて進めてください。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。