

給与計算の担当になると、どこから手をつけるか迷いますよね。 初めて担当になった人はもちろん、久しぶりに担当へ戻った人も、勤怠の集計から支払い・納付・保存までの順番が見えず、確認が後手に回りがちです。そんなときは、全体を3つの区切りに分けてみると、今どこにいるのか、次に何をすればいいのかが見えてきます。
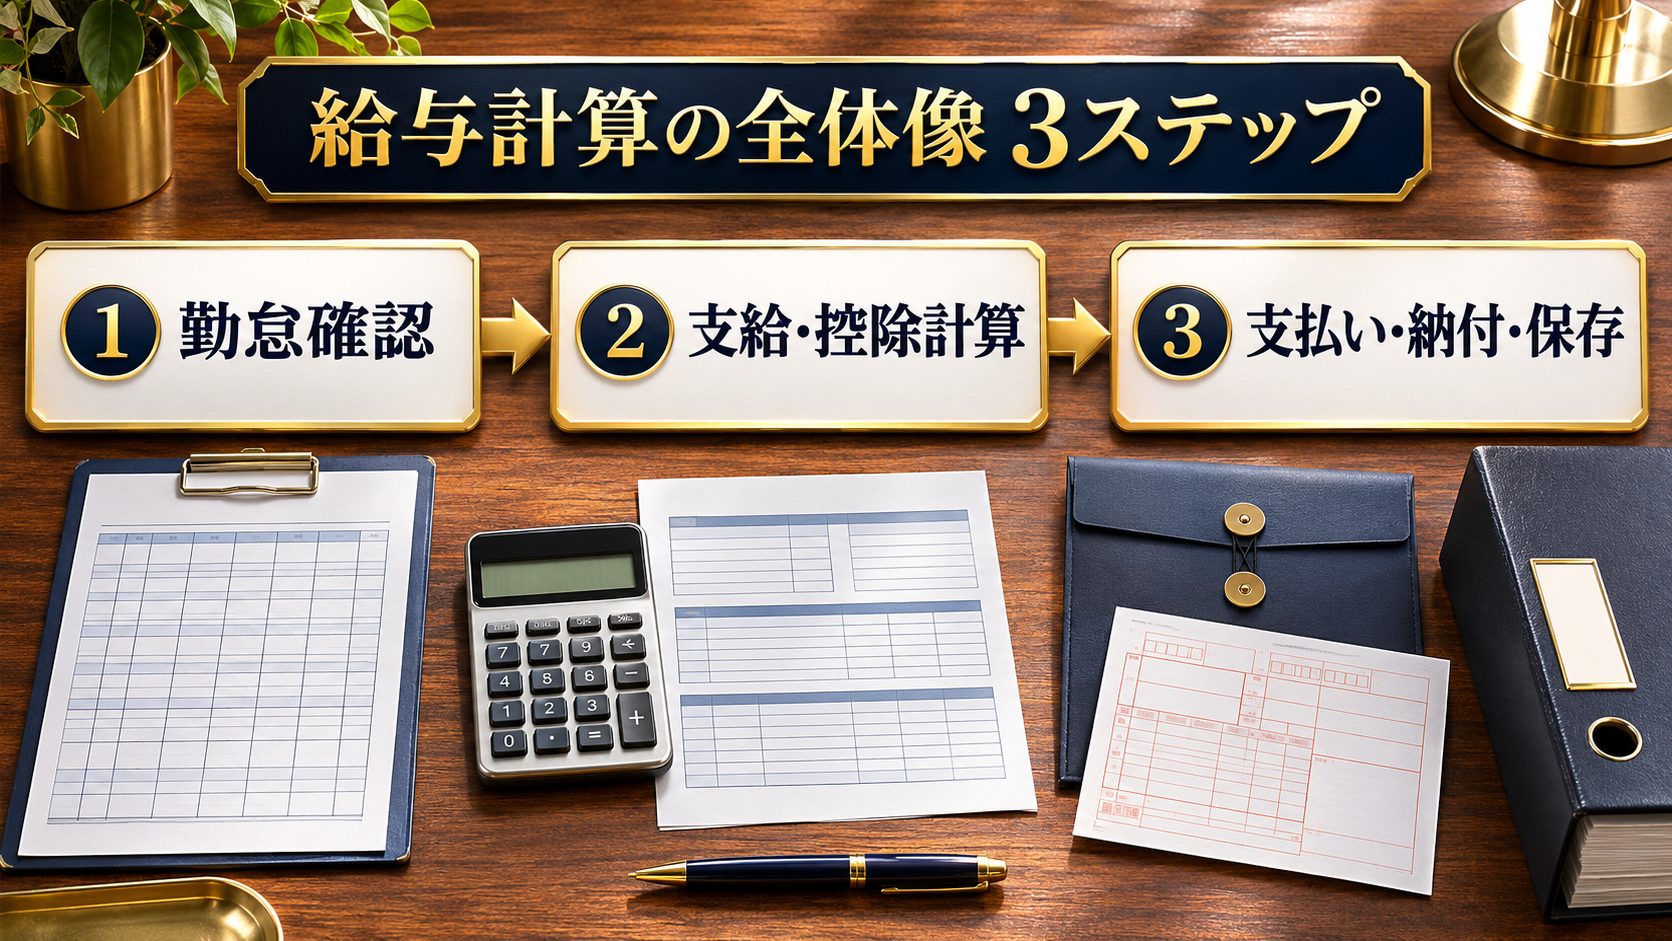
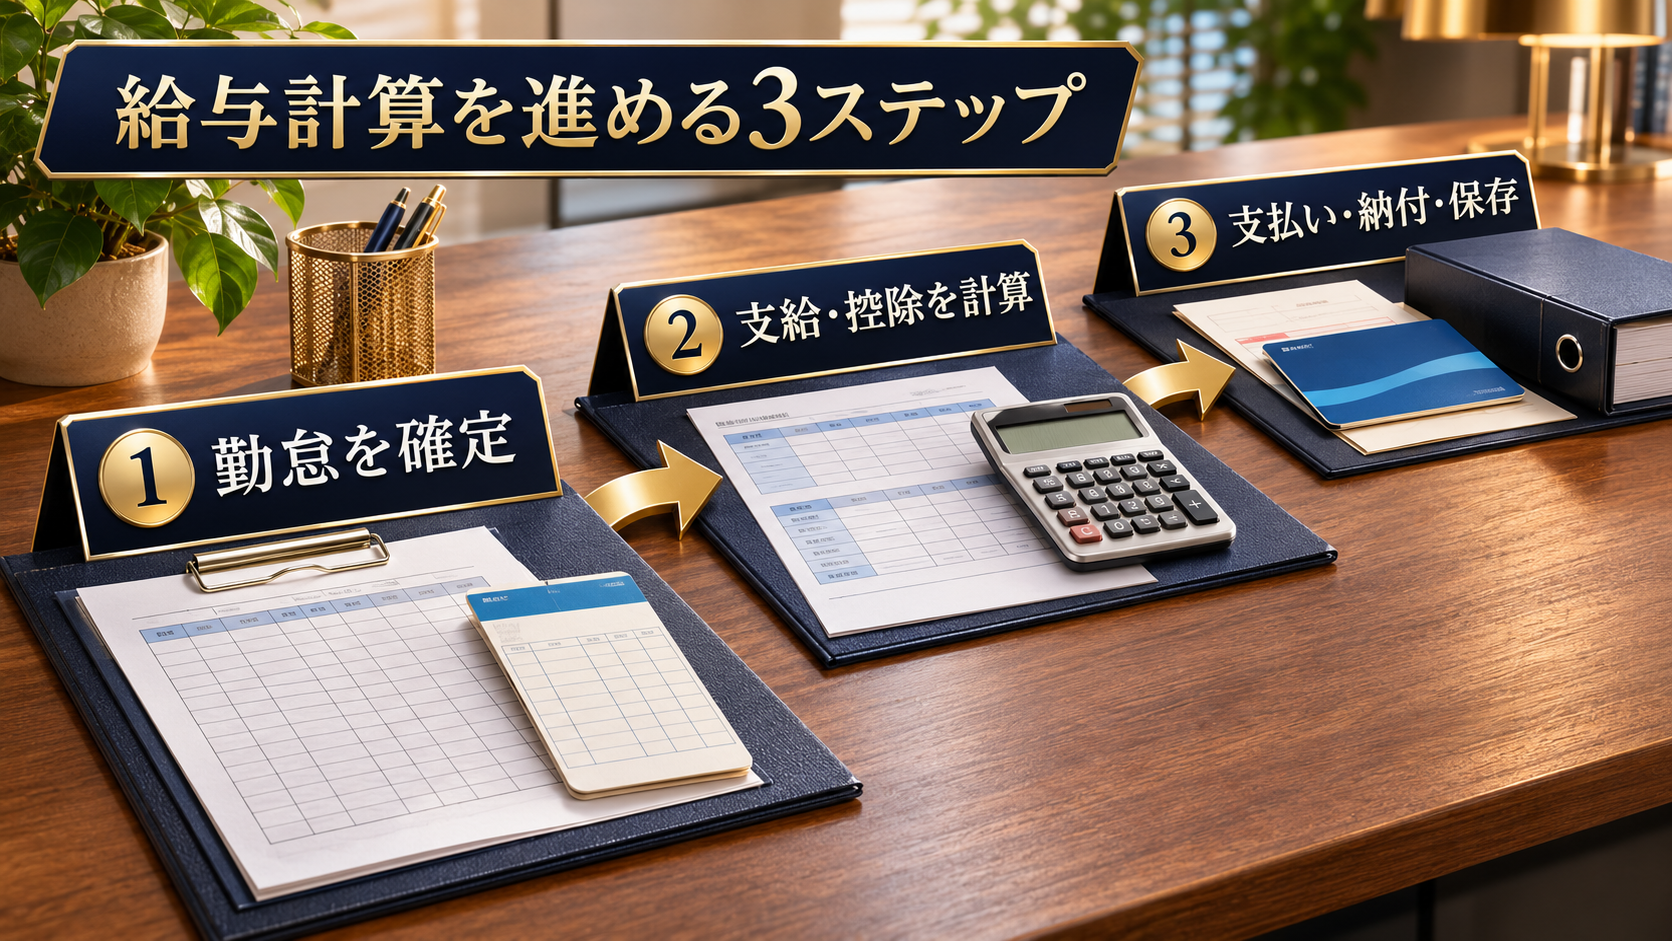
給与計算の流れは、勤怠確認→計算→支払い・納付・保存の3ステップで整理すると、迷いにくくなります。
- 各ステップで確認するもの、計算する項目、関わる人がそれぞれ決まっています。
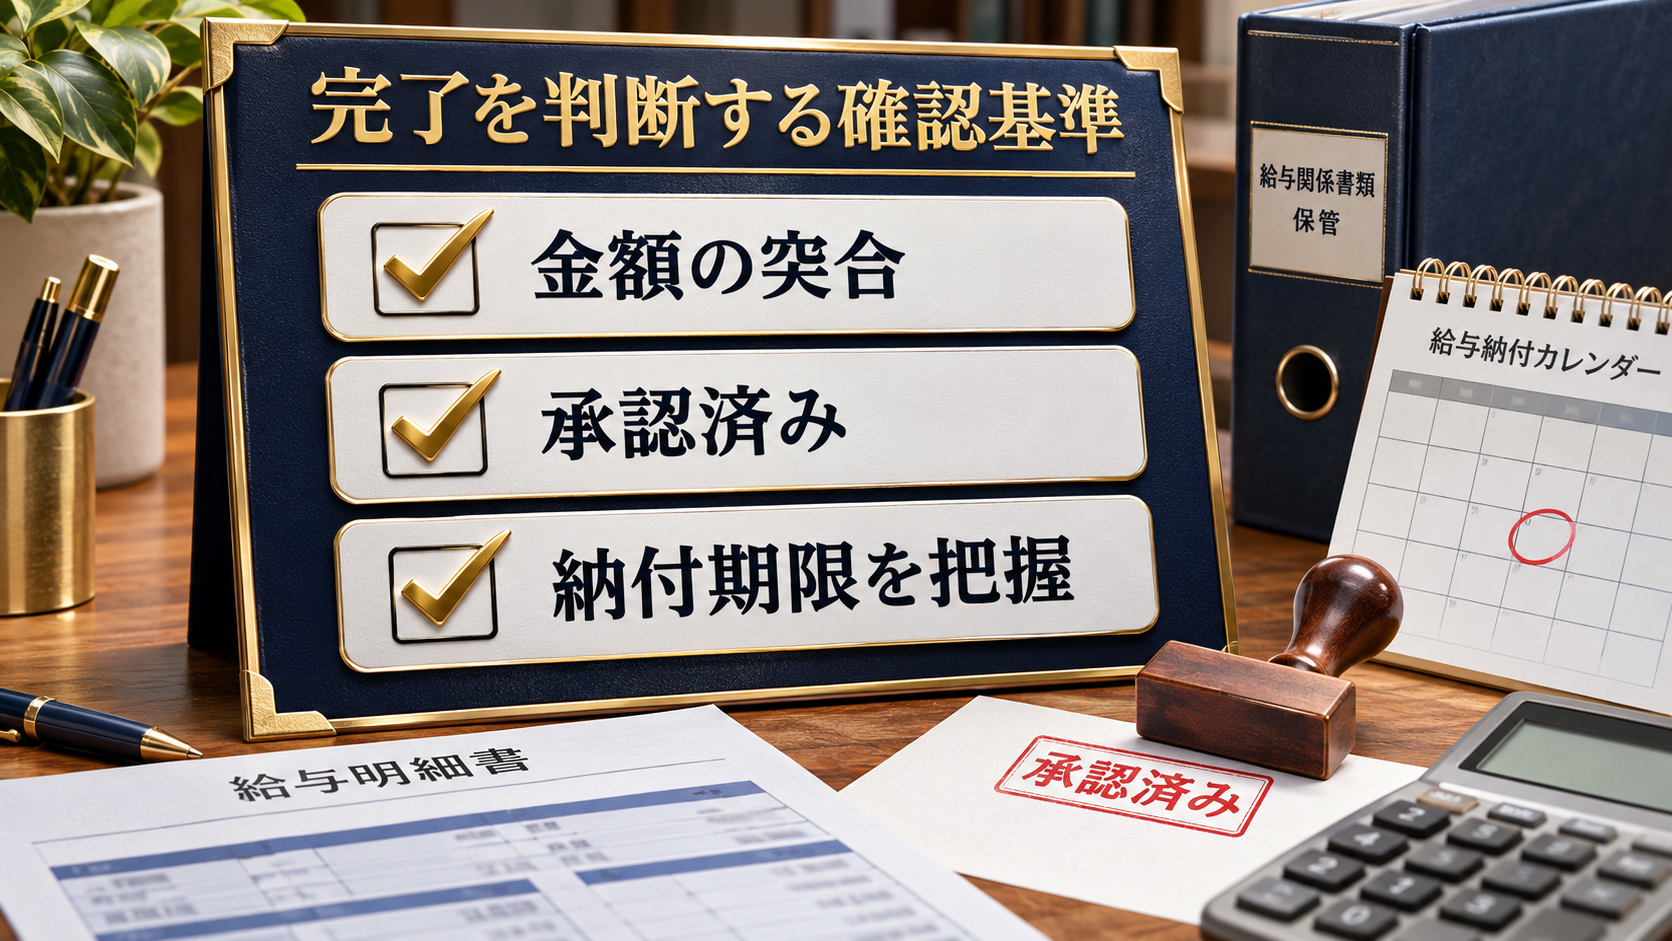
- 作業が終わったかどうかは、次の3点で判断できます。
- 支給額と控除額の合計を給与明細の金額と照らし合わせる(突合)
- 承認の有無
- 納付期限の把握
- つまずきやすいのは、勤怠データの締め日と計算の基準日がずれる場面です。

給与計算の流れをつかむ前に整理しておきたいこと
給与計算の流れは、勤怠の確認、支給額と控除額の計算、支払いと納付・保存の3ステップに分けると、作業の順番が見えやすくなります。
どこから手をつけるか迷う理由
給与計算は、勤怠、計算、支払いという複数の作業がひとつの名前でまとめて呼ばれがちです。どの作業から始めるべきか、名前だけでは区別しにくいのが迷いの原因です。
実務でもよくある迷いですが、まず「今月の勤怠は確定しているか」を確認するところから始めると、次にすべきことが自然に決まります。
3ステップで見る全体像
給与計算の全体は、勤怠を集める段階、支給額と控除額を計算する段階、支払いと納付・保存を終える段階の3つに分けられます。この順番通りに進めると、確認の抜けが減ります。
たとえば月末締め翌月10日払いの会社なら、月末に勤怠を締め、計算をして、10日までに支払いと記録の保存を終える流れになります。
締め日や支払日は会社によって異なりますが、どの会社でも「締める→計算する→払って納付・保存まで終える」という順番自体は変わりません。自社のスケジュールに当てはめて考えると、流れがつかみやすくなります。
始める前に確認する前提条件
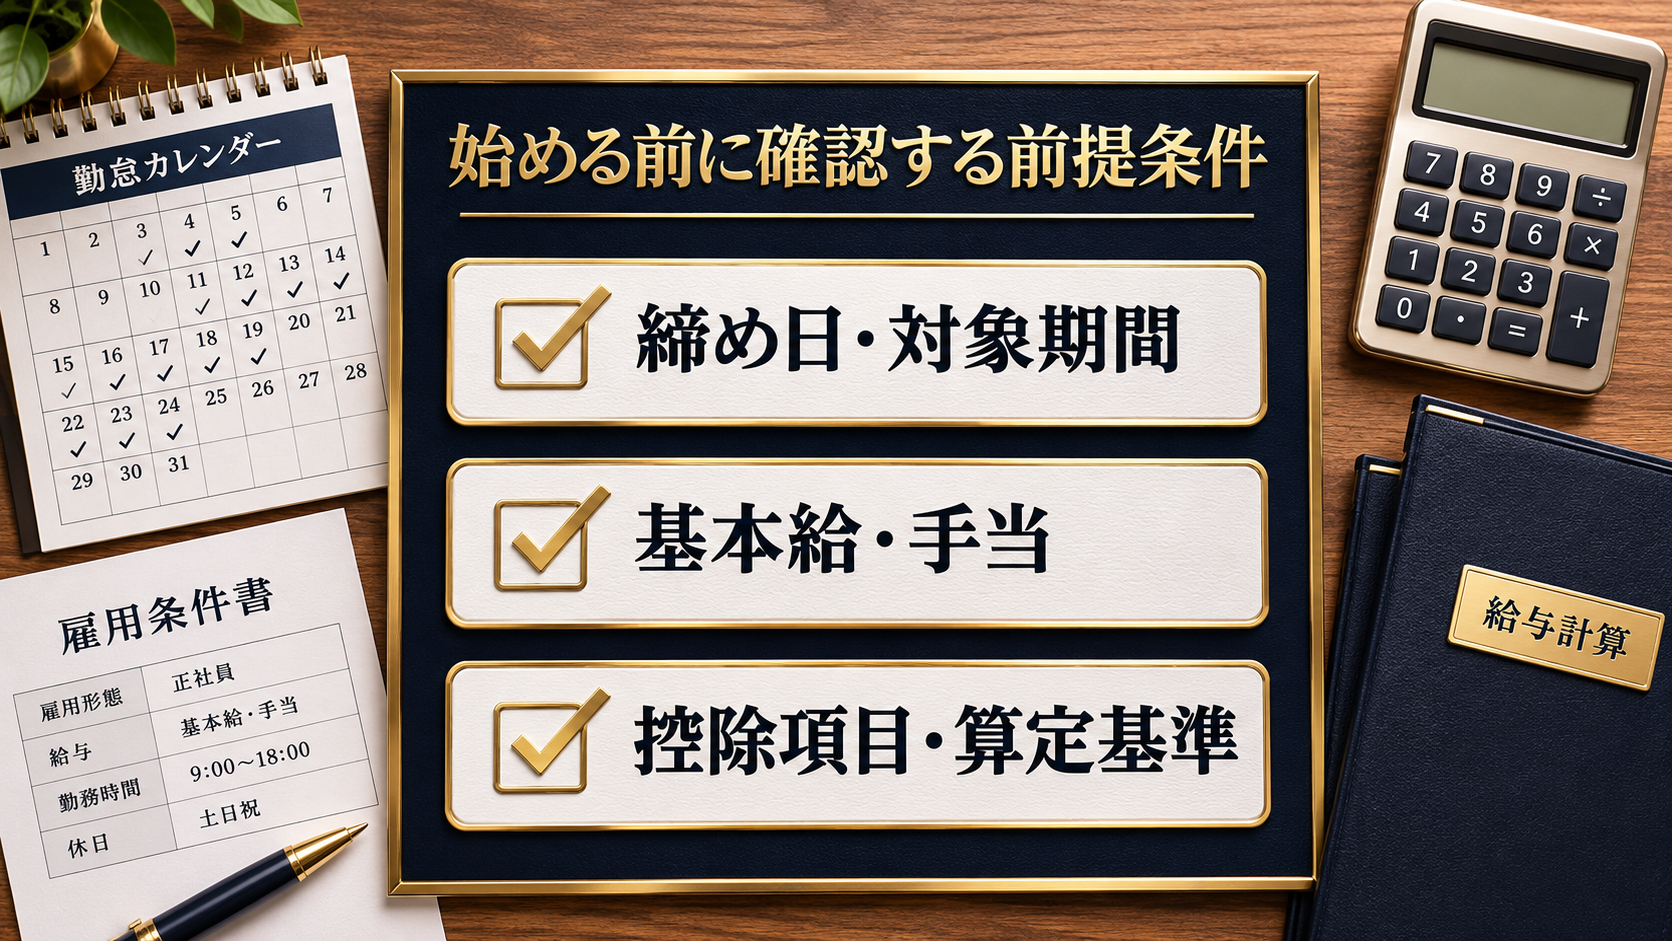
給与計算を始める前に、勤怠の締め日、基本給や手当の単価、保険や税金の控除項目がそろっているかを確認します。前提が整っていないと、計算をやり直すことになります。
- 勤怠の締め日と、今回の計算対象期間が一致しているか
- 基本給・手当の単価や支給条件に変更がないか
- 保険料や税金の控除項目、控除額の算定基準が確認できているか
勤怠データの確定日を給与計算のスタート地点として固定しておくことをおすすめします。締め日がずれると、計算のやり直しや確認待ちが増えるからです。
給与計算を進める3ステップの具体的な作業
ステップごとに集めるデータ、計算する項目、確認する相手を分けておくと、作業の重複や確認漏れを防げます。
ステップ1 勤怠情報を集めて確認する
最初のステップは、出勤日数、残業時間、欠勤や有給の取得状況など、勤怠データを集めて確認する作業です。ここで数字がずれていると、後の計算もすべてやり直しになります。
- 出勤日数と欠勤日数の整合
- 残業時間と休日出勤の有無
- 有給休暇や特別休暇の取得状況
- 遅刻・早退による時間の調整漏れ
打刻漏れや申請漏れが多い月は、締め日の前に一度リマインドを送っておくと、確認の手間が減ります。
ステップ2 支給額と控除額を計算する
勤怠が確定したら、基本給と残業手当・通勤手当などの各種手当を合計して支給額を出し、そこから保険料や税金などの控除額を差し引きます。支給額と控除額は、別々の表で管理すると見直しがしやすいです。
たとえば、基本給20万円、残業手当2万円、通勤手当1万円の場合、支給額は20万円+2万円+1万円で23万円です。ここから控除額を差し引きます。この例では社会保険料3万5千円、所得税5千円、住民税1万円で、控除額の合計は5万円です。支給額から控除額を引いた金額(差引支給額。いわゆる手取り)は、23万円-5万円の18万円になります。実際の保険料率や税額は、最新の公的資料と自社の条件で確認してください。
控除額には、社会保険料や雇用保険料、所得税や住民税など、算定の基準が異なる項目が混在します。項目ごとに根拠となる基準を分けて記録しておくと、後から見直すときに迷いません。
所得税の計算では、報酬から天引きする金額の基本となる源泉徴収の考え方を先に押さえておくと、控除額の算定で迷いにくくなります。
毎月の計算とは別に、年末には1年分の所得税を調整する年末調整という作業もあります。毎月の控除額を正しく記録しておくと、年末の確認がスムーズになります。
ステップ3 支払い・納付・記録の保存まで終える
計算が終わったら、給与の支払い、給与明細の発行、預かった保険料や税金の納付、記録の保存までを一連の作業として終えます。支払いだけで終わらせず、納付期限まで管理します。
納付先や納付期限は項目ごとに異なるため、支払いが終わった時点で安心せず、納付までのスケジュールを別で管理しておくと抜けが減ります。
保存した記録は、翌月以降に金額を見直すときの比較材料になるので、計算の根拠と一緒にまとめておくと安心です。
毎月同じ型で記録を残すために、残す項目、表記のルール、保存先の3点を先に決めておくことをおすすめします。欄や呼び方がそろっていないと、担当者が変わったときに同じ意味か確認する手間が増えるからです。
作業が終わったかを判断する基準とつまずいたときの対処
完了の基準は、支給額と控除額の突合、承認の有無、納付期限の確認の3点です。ずれが出たら、前のステップへ戻って確認します。
完成を確認する基準
給与計算が完成したと判断するには、支給額と控除額の合計が給与明細の金額と一致しているか、承認者の確認が済んでいるかを見ます。
- 支給額の合計と控除額の合計が、給与明細の表示金額と一致しているか
- 承認者による確認・承認が済んでいるか
- 保険料や税金の納付期限と金額を把握できているか
つまずいたときの対処
計算の途中で金額が合わない場合は、まず勤怠データの対象期間と、使った単価や控除率の基準日がそろっているかを見直します。
前月の結果と差分を比較すると、どの項目でずれているかが絞り込みやすくなります。
どうしても原因が分からないときは、計算をいったん止めます。勤怠と計算の担当者が別なら、二人で同じ数字を見ながら確認すると、見落としに気づきやすくなります。
分からないまま進めるより、早めに先輩や税理士などの専門家に相談したほうが、結果的に手間が少なく済むことが多いです。
ステップごとの確認内容と確認者を整理する表
ステップごとに確認する内容と確認者を一覧にしておくと、担当者が変わっても同じ順番で進められます。
| ステップ | 確認する内容 | 主な確認者 | 次の行動 |
|---|---|---|---|
| 勤怠の確認 | 出勤日数・残業時間・欠勤・有給 | 本人・上長 | 締め日までに確定させる |
| 支給額・控除額の計算 | 基本給・手当・保険料・税金の控除 | 給与計算担当者 | 承認者へ回す |
| 支払い・納付・保存 | 支払金額・納付期限・記録の保存 | 承認者・経理担当者 | 納付と記録の保存を終える |
まとめ
給与計算の流れは、勤怠の確認、支給額と控除額の計算、支払い・納付・保存の3ステップで把握すると、迷いにくくなります。各ステップで確認する内容と確認者を決めておくと、担当者が変わっても同じ手順で進められます。毎月の型として残す項目・表記・保存先も先に決めておきます。完了の判断は、金額の突合、承認の有無、納付期限の把握で確認します。
次に確認すること
まずは、今の職場の締め日と支払日を確認し、3ステップのどこに当たるかを書き出してみます。次に、勤怠データを集める担当者と、計算を確認する承認者を決めておくと、今後の作業がスムーズになります。
Q&A
この記事はどんな場面で使えばよいですか?
「給与計算ってどこから手をつける?」全体の流れを3ステップで把握について、実務で判断に迷ったときの確認用として使えます。細かな条件は会社ごとに違うため、記事内の判断軸を自社ルールに合わせて見直してください。
テンプレート化するときに先に見る点は何ですか?
最初に、誰が見ても同じ順番で確認できる項目をそろえます。宛名、日付、対象、金額、担当者、保存先などを固定しておくと、差し戻しや確認待ちを減らしやすくなります。
法律や税務の判断までこの記事だけで足りますか?
この記事は実務整理のための基本解説です。制度の適用可否や税務処理など、判断に迷う部分は公的情報や専門家の確認とあわせて進めてください。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。