

軽減税率の請求書の書き方に迷ったら、まず品目ごとに8%か10%かを判定する作業から始めます。8%と10%が混ざった取引を一枚の請求書に書くとき、どこで区切ればいいのか気になりますよね。 品目ごとに税率を見極めて、合計も税率別に出す必要があるため、書き方を誤ると税額がずれてしまう心配もあります。軽減税率の対象になる条件と、請求書での区分の書き方、よくある誤用を整理します。読み終えたら、自分の請求書のどこを直せばいいかが分かる状態を目指しましょう。
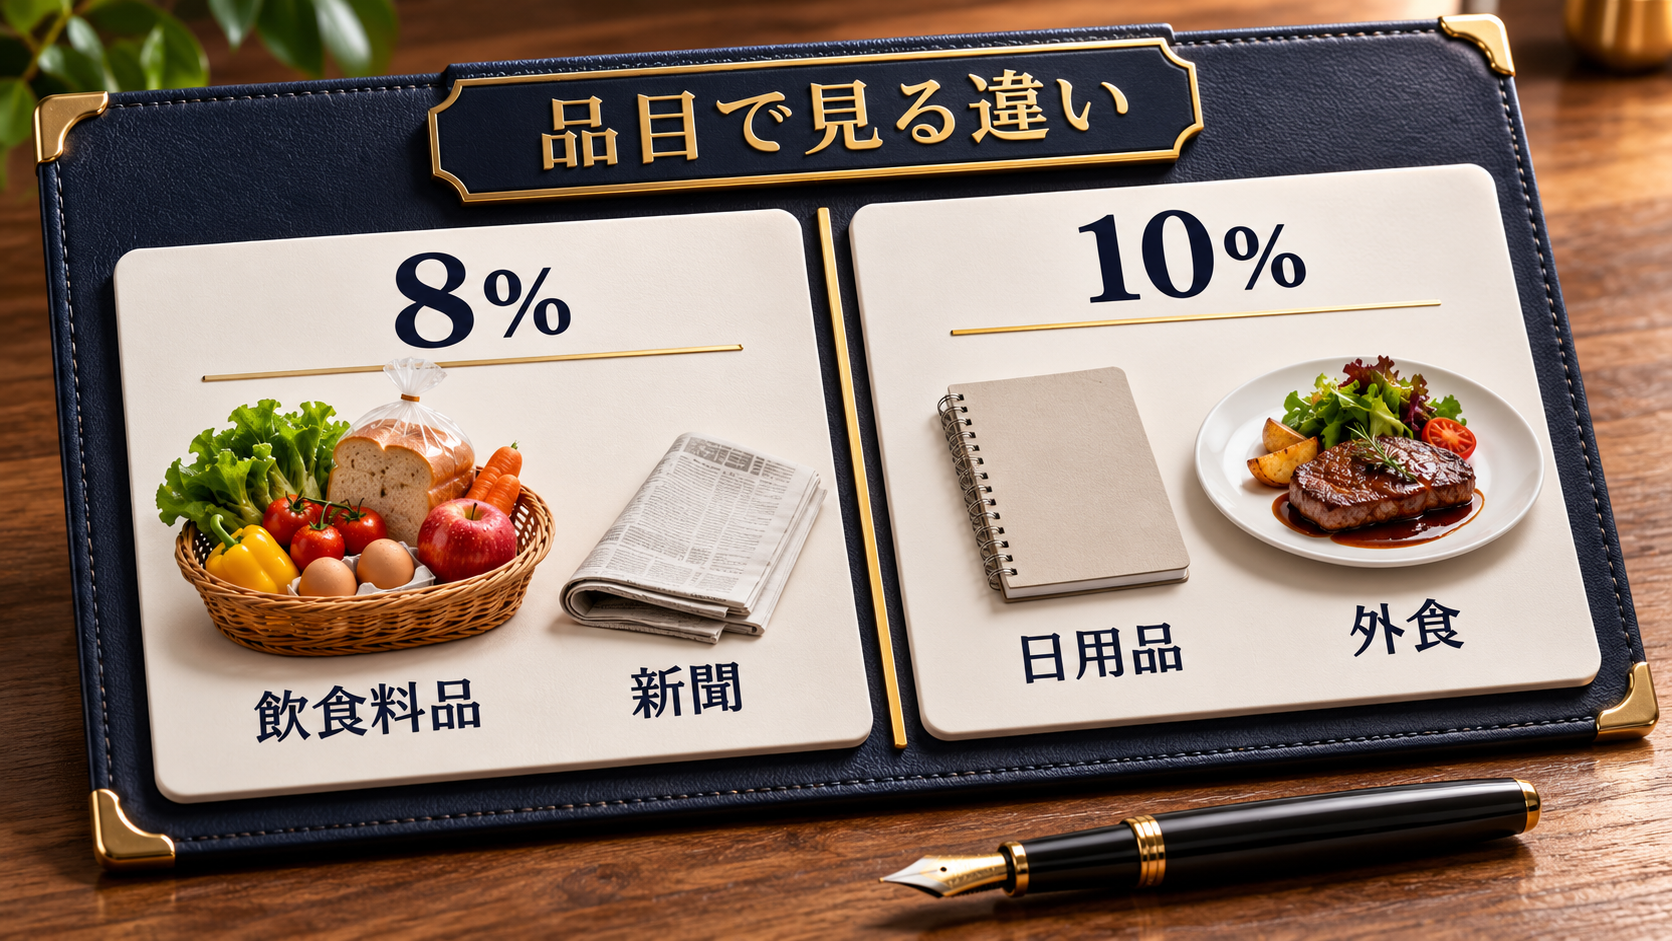
軽減税率8%の対象は、酒類と外食・ケータリングを除く飲食料品と、週2回以上発行される紙の新聞の定期購読です。
- それ以外の取引は、原則として標準税率10%になります。
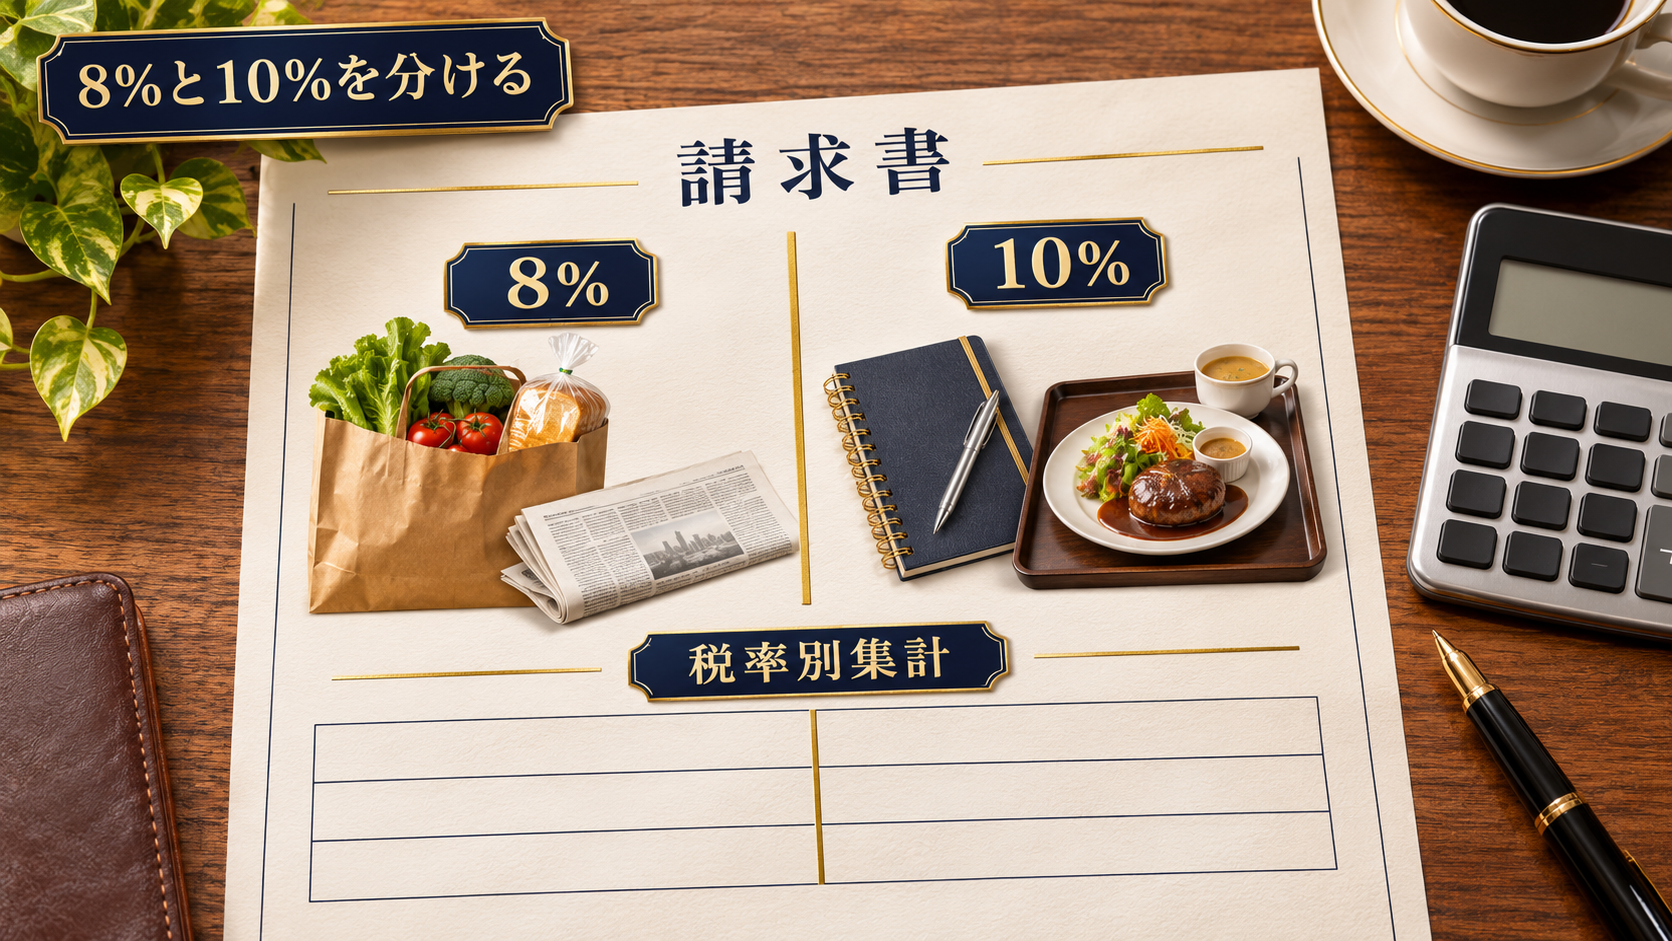
- 一枚の請求書に8%と10%が混在する場合は、税率ごとに区分して合計額と消費税額を書き分けます。
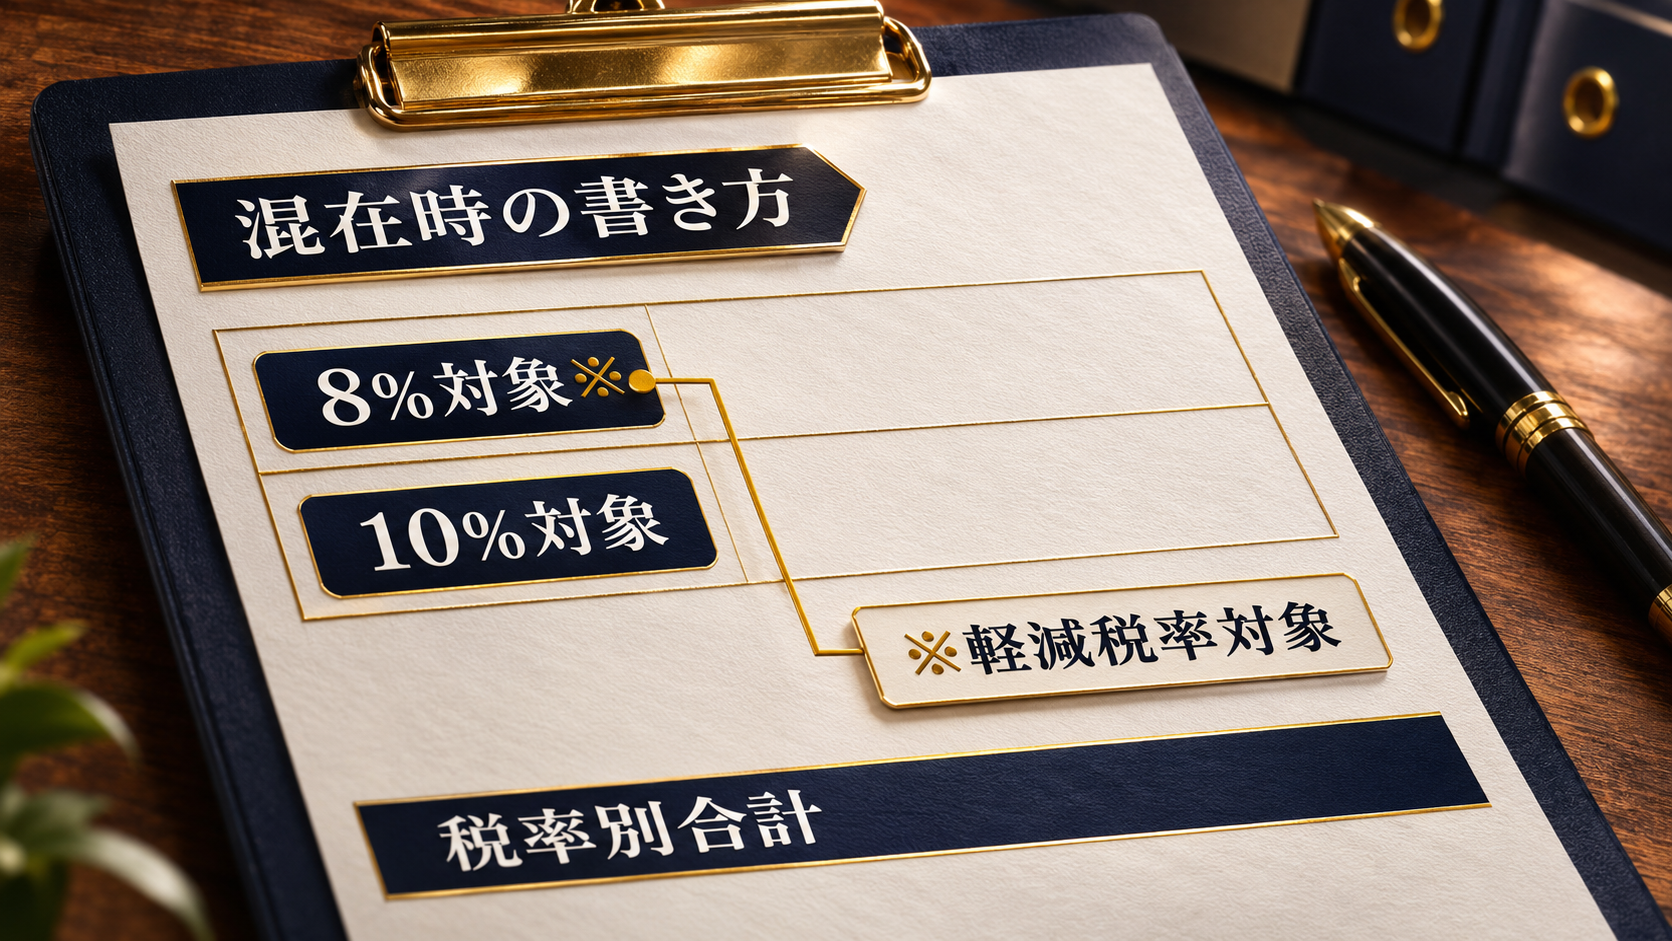
- 軽減税率の対象品目には、「※」などの記号を付けて、どちらの税率か一目で分かるようにしておくと安心です。
- 登録番号を記載したインボイス(適格請求書)では、税率ごとの消費税額の記載が欠かせません。

軽減税率請求書の書き方の基本整理
軽減税率請求書の書き方を考えるときは、制度の条文を順に覚えるより、8%と10%がどこで分かれるかを先に押さえるほうが早く進みます。
消費税の軽減税率制度は2019年10月の消費税率引き上げと同時に始まった仕組みです。一部の品目だけ税率を8%に据え置き、それ以外は10%へ引き上げました。この境目を取引ごとに判定し、請求書へ正しく反映する作業が、軽減税率請求書の書き方の中心になります。
8%の対象になる条件
軽減税率8%の対象は、飲食料品と新聞の定期購読の二つに絞られています。飲食料品は、酒類を除いた食品全般を指します。ただし、店内で食べる外食や、相手の指定場所で調理・配膳を行うケータリングは対象から外れます。
新聞については、週2回以上発行され、定期購読の契約をしている場合の文字・写真の部分だけが8%の対象です。ここでいう「文字・写真の部分」とは、紙に印刷された紙面そのものを指し、同じ契約に含まれる電子版の配信部分は8%の対象になりません。コンビニで単発購入する新聞や、電子版の配信は対象外になるため、取引の形態まで確認する必要があります。品目名だけで判断せず、提供方法と契約形態の両方を見ることが、軽減税率請求書の書き方の最初の分かれ道です。
10%の対象になる条件
標準税率10%は、軽減税率の対象に当たらないすべての取引に適用されます。日用品、サービス、外食、酒類はこちらに含まれます。
迷いやすいのは、飲食料品と日用品がセットになった商品です。国税庁の案内では、食品と食品以外が一体として販売される商品に例外が置かれています。食品部分の価額が商品全体の価額の3分の2以上で、税抜きの販売価額が1万円以下なら、全体を軽減税率の対象として扱えるとされています。これに当たらない場合は、原則として10%の対象になります。
請求書に書くときの基本ルール
税率の判定が終わったら、請求書への記載方法を確認します。インボイス制度(適格請求書)の下では、税率ごとに区分した合計額、適用税率、税率ごとの消費税額等の記載が求められています。
取引内容の欄には、対象品目であることが分かるよう「軽減税率対象品目を含む」といった一言を添えておくと、記載漏れの指摘を受けにくくなります。
登録番号の記載位置を含めたインボイスの基本形式は、別記事のインボイスの登録番号、どこに書く?請求書での正しい記載位置でも整理しています。軽減税率の記載と合わせて確認しておくと、請求書全体の抜け漏れを防ぎやすくなります。
8%と10%の使い分けの判断基準
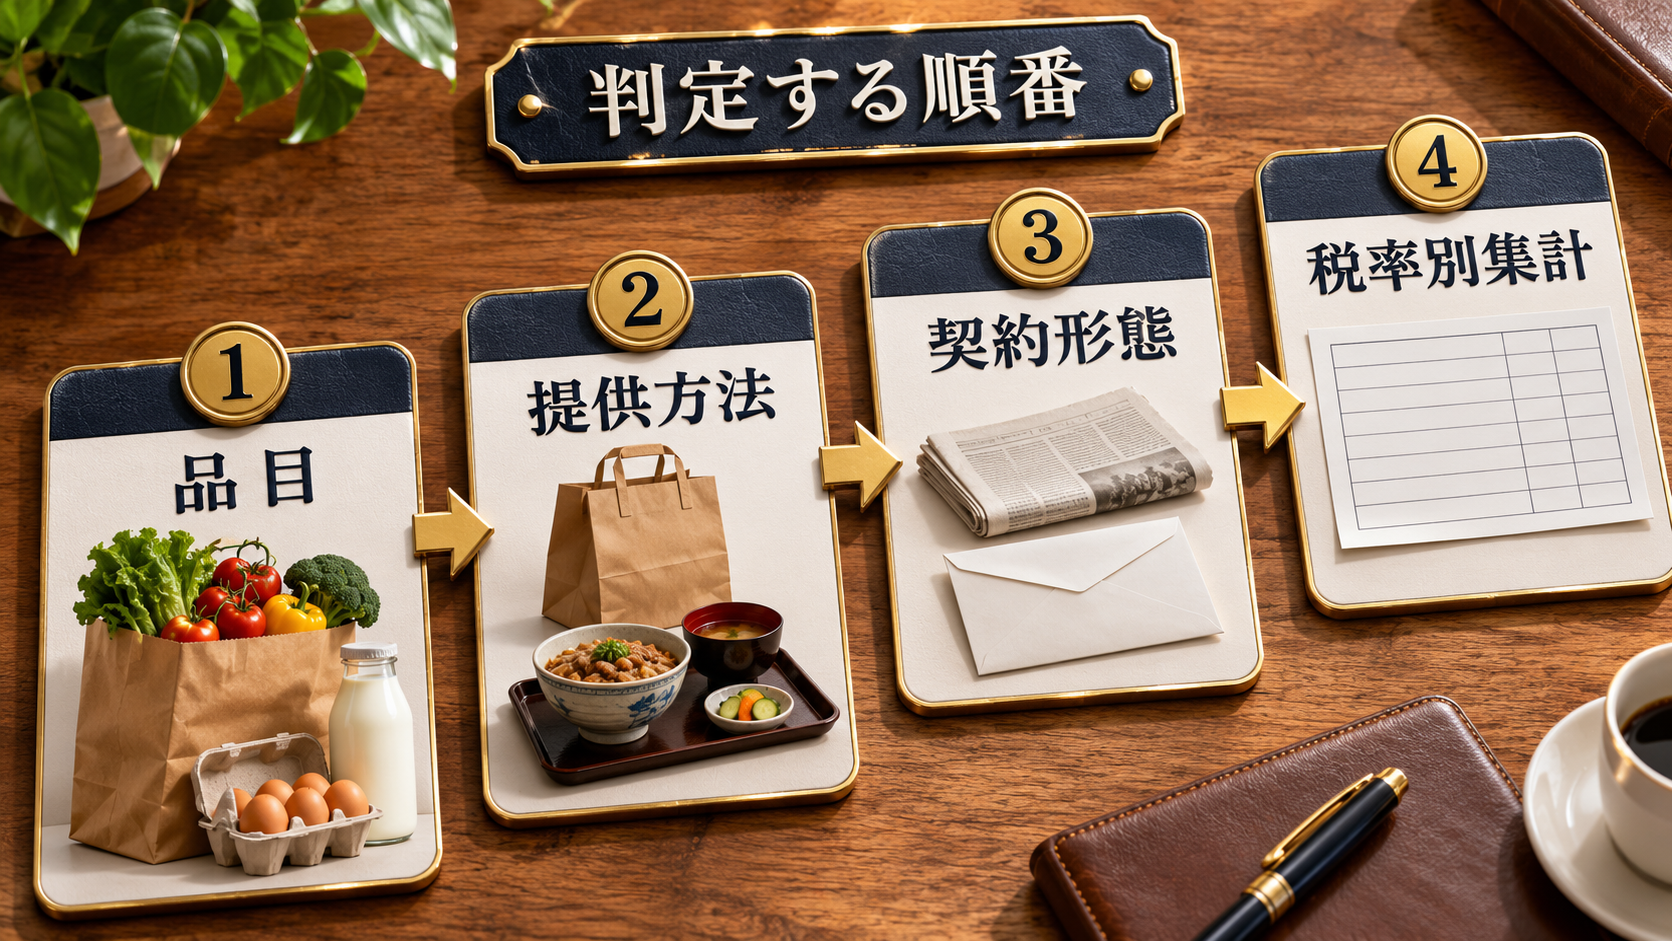
実際の請求書作りでは、品目を見て税率を決め、税率ごとに合計を分け、混在するときの書き方を整える、という三段階の作業になります。判断基準は、品目→区分→混在時の書き方の順に見ていきます。
品目で判断する
最初に見るのは、商品やサービスの内容です。飲食料品なら8%、それ以外のサービスや物品なら10%という大枠から入ります。
ここで迷いやすいのが、同じ飲食料品でも提供方法によって税率が変わるケースです。テイクアウトは8%ですが、店内で座って食べる形態は外食扱いになり10%です。ケータリングも、相手の指定場所で調理や配膳を行うサービスとみなされ10%になります。品目名だけで決めず、「提供方法」までセットで確認すると判断がぶれにくくなります。
税率ごとに区分して合計する
品目の判定が終わったら、請求書の中で8%の品目と10%の品目を分けて合計します。一つの請求書に両方の税率が混在する場合、それぞれの対象額、税率、消費税額を分けて書く必要があります。
税率ごとの小計を一行ずつ目で見て計算すると、件数が多い請求書ほど間違いが起きやすくなります。Excelなどで税率列を分けておき、関数で税率ごとの小計を自動で出す仕組みにしておくと、確認の手間を減らせます。
混在するときの書き方
8%の対象品目には行の末尾に「※」などの記号を付け、欄外に「※は軽減税率対象品目です」と注記を添える書き方をおすすめします。受け取る側が税率の根拠をその場で確認でき、問い合わせの手間を減らせるからです。
請求書でよくある誤用と差し戻しの原因
軽減税率の請求書で差し戻しが起きる場面は、ある程度パターンが決まっています。先に型を知っておくと、作成時に同じ間違いを避けやすくなります。
対象品目を誤認する
最も多いのは、品目名から税率を決めてしまい、提供方法の確認を省いてしまうケースです。「お茶」という品目名だけを見て8%にしていても、店内の席で出す提供や、相手の会場で配膳まで行う形であれば10%になります。
品目マスタに税率を固定で登録している場合は、取引の形態によって例外が出ないか、定期的に見直しておくと安心です。
税率ごとの合計を分けていない
8%と10%が混在しているのに、合計額を一本の数字でまとめてしまう書き方は、インボイスの記載要件を満たしません。受け取った側の経理が税額を計算し直せず、確認の連絡や差し戻しにつながります。
記号の説明がない
「※」などの記号だけを行に付けて、欄外の注記を省略してしまう書き方もよく見られます。記号の意味は発行側には自明でも、受け取る側には伝わらないことがあるため、短い注記を添えておくと確認の往復を防げます。
欄外の注記は、請求書のフォーマットに固定テキストとして入れておくと、記載漏れそのものを防ぎやすくなります。
品目・提供方法・契約形態で見直す判断フレーム
請求書に並べた品目がどちらの税率に当たるか迷ったら、次の三つの軸で確認すると整理しやすくなります。
| 確認する軸 | 8%(軽減税率)になりやすい例 | 10%(標準税率)になりやすい例 |
|---|---|---|
| 品目の種類 | 酒類を除く飲食料品、週2回以上発行の新聞(定期購読) | 日用品、サービス、酒類、外食 |
| 提供方法 | テイクアウト、持ち帰り販売 | 店内飲食、ケータリング、出張料理 |
| 契約形態 | 新聞の定期購読契約 | 新聞の単発購入、電子版配信 |
表の三つの軸で判断が付かない場合は、品目と提供方法の両方を取引先へ確認してから記載するほうが、後の差し戻しを防ぎやすくなります。
たとえば、飲食店が店内飲食とテイクアウトの両方を扱う場合、同じメニューでも提供方法によって8%と10%が混在します。レシートや請求書では、品目ごとに提供方法を記録し、税率を分けて集計する運用が必要になることが多いです。
オフィス向けに飲料や軽食をまとめて卸す取引は、飲食料品の販売にあたるため、8%で記載します。卸す側が確認するのは、品目の種類と提供方法です。納品先で来客用に出すか社内で消費するかは、税率を変えません。受け取った側は、請求書に書かれた8%をそのまま支払った消費税額の計算に使えます。来客用か社内用かの区分は、税率ではなく帳簿でどの費用科目にするかを決める段階で確認します。
まとめ
軽減税率請求書の書き方は、品目の種類、提供方法、契約形態の順で確認すると、8%と10%の判定に迷いにくくなります。混在する請求書では、税率ごとの区分と記号・注記をセットで残すことが、差し戻しを減らす鍵になります。
次に確認すること
まずは今手元にある請求書を一枚選び、品目ごとに8%と10%の判定が合っているかを見直してみましょう。混在している請求書があれば、税率ごとの合計欄と注記が揃っているかも確認しておくと安心です。
複数の書類を扱う機会が多い場合は、見積書と請求書と納品書、何が違う?役割と使い分けが一目でわかる早見表も合わせて確認すると、書類全体の整理がしやすくなります。
参考情報
食品と食品以外が一体として販売される商品の税率判定の詳細は、国税庁「No.6102 消費税の軽減税率制度」で確認できます。
Q&A
この記事はどんな場面で使えばよいですか?
「消費税の8%と10%、どっちで書く?」軽減税率の基本と請求書での扱いについて、実務で判断に迷ったときの確認用として使えます。細かな条件は会社ごとに違うため、記事内の判断軸を自社ルールに合わせて見直してください。
テンプレート化するときに先に見る点は何ですか?
最初に、誰が見ても同じ順番で確認できる項目をそろえます。宛名、日付、対象、金額、担当者、保存先などを固定しておくと、差し戻しや確認待ちを減らしやすくなります。
法律や税務の判断までこの記事だけで足りますか?
この記事は実務整理のための基本解説です。制度の適用可否や税務処理など、判断に迷う部分は公的情報や専門家の確認とあわせて進めてください。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。