

2026年9月の給与明細を前に、秋からのシフトを決めかねている——そんな時期ですよね。 パートで働く本人が知りたいのは「今年はあといくらまで受け取れるか」。ところが答えは一つではありません。
所得税、配偶者控除、社会保険。守りたい基準ごとに判定が違うのが今年の特徴です。基準には金額のものもあれば、働く時間のものもあります。
2026年は給与収入だけなら178万円まで本人に所得税は出ません。配偶者控除は136万円以下で判定されます。136万円を超えても、要件を満たせば207万円未満まで配偶者特別控除が使えます。社会保険は週20時間などの条件で別に判定。単一の上限はもうありません。
先に結論だけ
- 本人の所得税は、給与のみで年収178万円までかからない(2026年分)
- 配偶者控除の対象は給与収入136万円以下。超えても207万円未満なら、要件を満たすときに配偶者特別控除が適用される場合がある
- 社会保険は月額賃金8.8万円の要件が2026年10月から廃止。ただし週20時間などの条件は残る
- 130万円の被扶養者基準は、社会保険の加入判定とは別の話
- 住民税の非課税基準と配偶者の勤務先の家族手当は、自治体・職場ごとに違う


扶養内パートの年収ラインはどう変わったのか
「103万円の壁」という言い方が長く使われてきました。けれども、あの数字が意味していたものは、いまは複数の判定に分かれています。本人の所得税、扶養する側の配偶者控除、社会保険の加入、130万円の被扶養者基準、住民税、そして配偶者の勤務先の家族手当。それぞれ別の基準で、別の窓口が判定します。
だから「いくらまで働けばいいですか」という質問に、一つの数字では答えられません。本人の所得税、配偶者控除、社会保険の加入、130万円の被扶養者基準、住民税、家族手当。この6つのうち守りたいものを先に決めて、その1つの基準だけを見るのが現実的でしょう。
以下は2026年9月23日時点の制度に沿った整理で、10月と12月にそれぞれ変更が入ります。
本人の所得税は178万円まで出ない
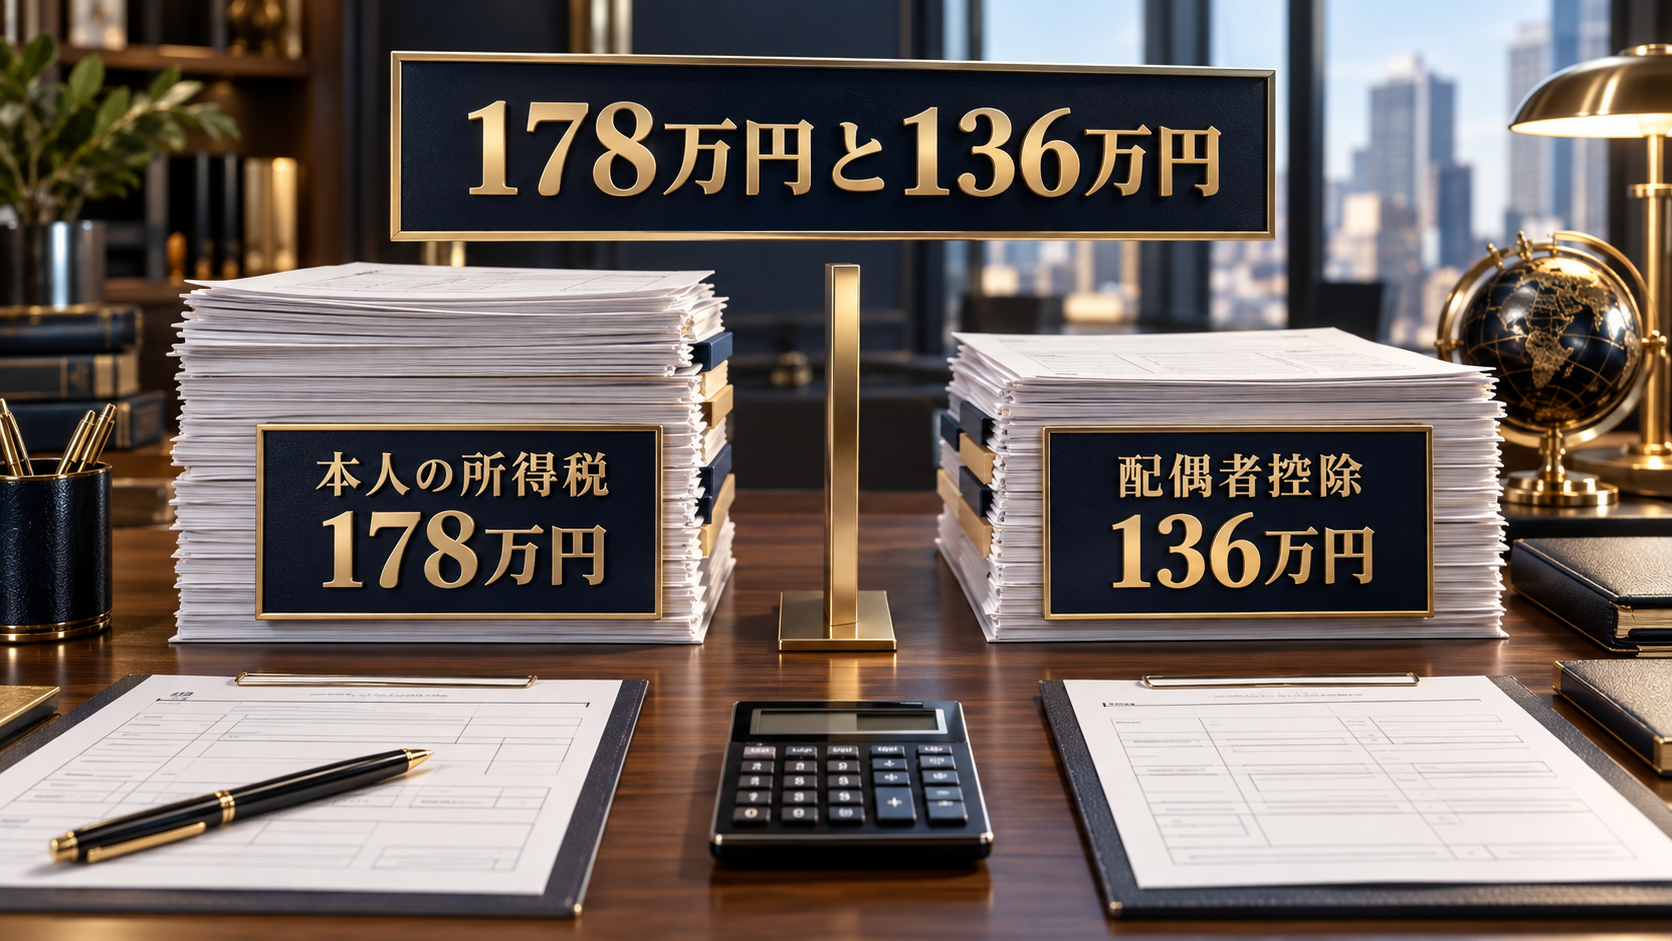
2026年分の所得税では、給与所得控除の最低保障額が74万円です。基礎控除は合計所得金額に応じて変わり、扶養内で働く低い所得帯なら104万円。合わせて178万円になります。給与以外に収入がなければ、178万円までは所得税がかかりません。
基礎控除の額は本人の所得によって変わる仕組みです。104万円はあくまで、扶養内で働く水準の給与所得者に当てはまる金額だと押さえてください。
2025年分は控除額そのものが違いました。給与所得控除の最低保障額が65万円です。基礎控除は、合計所得金額132万円以下なら95万円でした。足すと160万円になります。控除を足すという考え方は同じで、金額だけが動いています。2024年分までは、給与所得控除55万円と基礎控除48万円を足した年収103万円のラインでした。3年で数字が大きく動きました。去年の感覚のままだと、判断がずれてしまいます。
178万円の適用は2026年分の所得からで、施行日は2026年12月1日です。11月までの源泉徴収は従来どおりの計算で進み、差額は年末調整で精算されます。毎月の天引き額が今すぐ変わるわけではありません。
配偶者控除は136万円以下、その先は特別控除
配偶者を扶養している側が配偶者控除を受けられるのは、働く本人の給与収入が136万円以下のときです。あわせて、扶養する側の所得にも条件があります。
136万円を超えたら控除がゼロになる、というわけではありません。給与収入が136万円を超えて207万円未満の範囲なら、要件を満たすときに配偶者特別控除が適用される場合があります。控除額は夫婦それぞれの所得によって変わる仕組みです。
136万円というラインは誤解が多いところ。1円超えた瞬間に手取りが崖のように落ちる、という話ではありません。段階的に控除が小さくなります。世帯全体の手取りで比べてから決めたほうが納得しやすいと思います。
社会保険は2026年10月が分かれ目
手取りへの影響が大きいのは、実は社会保険です。日付で扱いが変わるので、丁寧に分けます。
まず2026年9月23日時点の扱いを整理します。最初に確認するのは、勤務先が適用事業所かどうかです。適用事業所とは、従業員を厚生年金・健康保険に加入させている職場を指します。分からなければ、勤務先の社会保険担当に確認してください。適用事業所で働く短時間労働者は、次の5つをすべて満たすと加入対象になります。
- 月額賃金が8.8万円以上
- 週の所定労働時間が20時間以上
- 原則として学生でない
- 雇用期間の見込みが2か月超
- 厚生年金保険に入っている人(被保険者)が51人以上の勤務先
1つでも欠ければ、加入対象にはなりません。
2026年10月からは、上の5つの要件のうち、月額賃金8.8万円の要件が廃止されます。月8.8万円を12か月分に換算すると約106万円になります。月額賃金8.8万円という要件が、いわゆる「106万円の壁」と呼ばれてきたものです。
2026年10月に廃止されるのは、月額賃金8.8万円の要件だけです。週20時間以上という条件やその他の要件は、引き続き残ります。賃金の要件が外れる分、これまで対象外だった人が新たに加入対象になることもあります。加入の範囲は広がる方向の変更だと考えてください。
企業規模の要件も、10月に消えるわけではありません。2026年10月以降も51人以上のままです。2027年10月には、この人数の要件が36人以上へ引き下げられる予定。これにより加入対象になる人は広がります。その後も段階的な引き下げが予定されています。
130万円の被扶養者基準は別枠
家族の健康保険の被扶養者でいられるかどうか。これは年収130万円という別の基準で判定されます。週20時間などで判定する社会保険の加入条件とは仕組みが違います。混ぜないほうが整理しやすいです。
人手不足による一時的な収入増があった場合はどうか。事業主の証明があり、所定の条件を満たすときには、被扶養者の扱いを続けられることがあります。
ただし連続での認定は原則2回まで。申請すれば通るという性質のものではありません。勤務先と、加入している健康保険の運営団体(保険者)に事前に相談しておくのが確実です。
住民税と配偶者の勤務先の手当は、それぞれの基準で
住民税の非課税基準に、全国共通の金額はありません。お住まいの市区町村や世帯の状況によって変わります。気になる場合は市区町村の住民税担当に自分の収入額を伝えて確認するのが早道でしょう。
家族手当を出すのは、自分を扶養している配偶者の勤務先です。職場ごとの規定で独自の線が引かれている場合があります。税制とも社会保険とも切り離し、「年収103万円以下」を条件に残す職場もあります。家族手当の支給条件は、自分を扶養している配偶者本人に、勤務先の給与規程で確認してもらいましょう。
2026年9月時点の最新整理・比較表
ここまでの判定を一覧にしました。社会保険は2026年9月までと10月からを別の行に分けています。130万円の被扶養者基準も、独立した行として並べました。どの判定も別々のチェックです。自分が守りたい行だけを見て、相談先を決める使い方を想定しています。
| 判定の種類 | 2026年9月23日時点の内容 | 確認先 |
|---|---|---|
| 本人の所得税 | 給与のみなら178万円まで課税なし(給与所得控除74万円+基礎控除104万円)。12月1日施行、2026年分に適用 | 勤務先の年末調整担当/国税庁 |
| 配偶者控除・配偶者特別控除 | 配偶者控除は給与収入136万円以下。136万円超207万円未満は配偶者特別控除が適用される場合あり | 自分を扶養している配偶者の勤務先 |
| 社会保険(2026年9月まで) | 月額8.8万円以上/週20時間以上/学生でない/2か月超/51人以上 | 勤務先の社会保険担当 |
| 社会保険(2026年10月から) | 月額賃金8.8万円の要件を廃止。週20時間以上などの条件は継続。企業規模は51人以上のまま(2027年10月に36人以上へ) | 勤務先の社会保険担当 |
| 130万円の被扶養者基準 | 家族の健康保険の被扶養者でいられるかの別基準。一時的増収は事業主証明で継続の余地あり(原則連続2回まで) | 加入している健康保険の保険者 |
| 住民税 | 非課税基準は自治体・世帯状況で異なる。全国一律の金額なし | 市区町村の住民税担当 |
| 配偶者の勤務先の家族手当 | 勤務先独自の規定。 税制・社会保険と連動しない場合あり | 自分を扶養している配偶者の勤務先の給与規程・人事担当 |
年収別に見るとどうなるか
以下の3例は、週の所定労働時間・勤務先の規模・他の収入・手当規定で結果が変わる架空の計算です。
例1:見込み年収132万円の場合。本人の所得税はかかりません。配偶者控除の136万円以下にも収まります。
ただし130万円は超えます。被扶養者でいられるかは、加入している健康保険の保険者に確認しておくと安心です。
2026年9月までは、5つの要件で判定します。月額賃金8.8万円以上、週の所定労働時間20時間以上、学生でないこと。加えて、雇用見込みが2か月超、勤務先の被保険者数51人以上。この5つすべてに当てはまる人が加入対象です。
2026年10月以降は、月額賃金8.8万円の要件が外れます。残る4つ、週20時間以上、学生でないこと、雇用見込み2か月超、被保険者数51人以上で判定。要件を満たせば、配偶者控除の範囲に収まっていても本人が加入対象になります。ここが一番見落とされやすい点です。
例2:見込み年収145万円の場合。所得税はまだ出ません。配偶者控除からは外れますが、配偶者特別控除の範囲には入ります。
130万円を超えるため、被扶養者でいられるかは加入している健康保険の保険者に確認しておくと安心です。
勤務先の社会保険の条件を満たせば、あなたは勤務先の社会保険に加入します。満たさず被扶養者からも外れる場合は、市区町村が運営する国民健康保険に自分で加入します。
例3:見込み年収180万円の場合。178万円を超えるので、本人にも所得税が出始めます。とはいえ超えた分に少しずつかかる仕組み。手取りが急減するわけではありません。配偶者特別控除は207万円未満なら残ります。
判断を誤りやすいポイント
- 10月から社会保険の加入義務がなくなる、と誤解しない(賃金要件だけが廃止)
- 企業規模51人以上の要件は2026年10月時点では変わらない
- 12月1日施行のため、11月までの天引き額は従来どおり
- 136万円を超えても配偶者特別控除で段階的に続く
- 配偶者の勤務先の家族手当は制度改正と自動連動しない

まとめ
103万円というひとつの数字で語れた時代は終わりました。いまは判定が6つに分かれています。だから、守りたいものを1つ選び、その基準だけを見るのが現実的です。本人の所得税178万円。配偶者控除136万円。社会保険の週20時間条件。130万円の被扶養者基準。住民税。配偶者の勤務先の家族手当。この6つは、判定の分かれ目も問い合わせ先も違います。
あといくら受け取れるかは、選んだ年収ラインや条件によって変わります。まず守りたい基準を1つ決めてください。次に週の所定労働時間、1月から直近までの給与の合計、勤務先の被保険者数をそろえます。そのうえで相談先に確認しましょう。そこまで進めば、秋からのシフトは組めるはず。年末に慌てる前に、今日いちど確かめておいてください。
今日できること
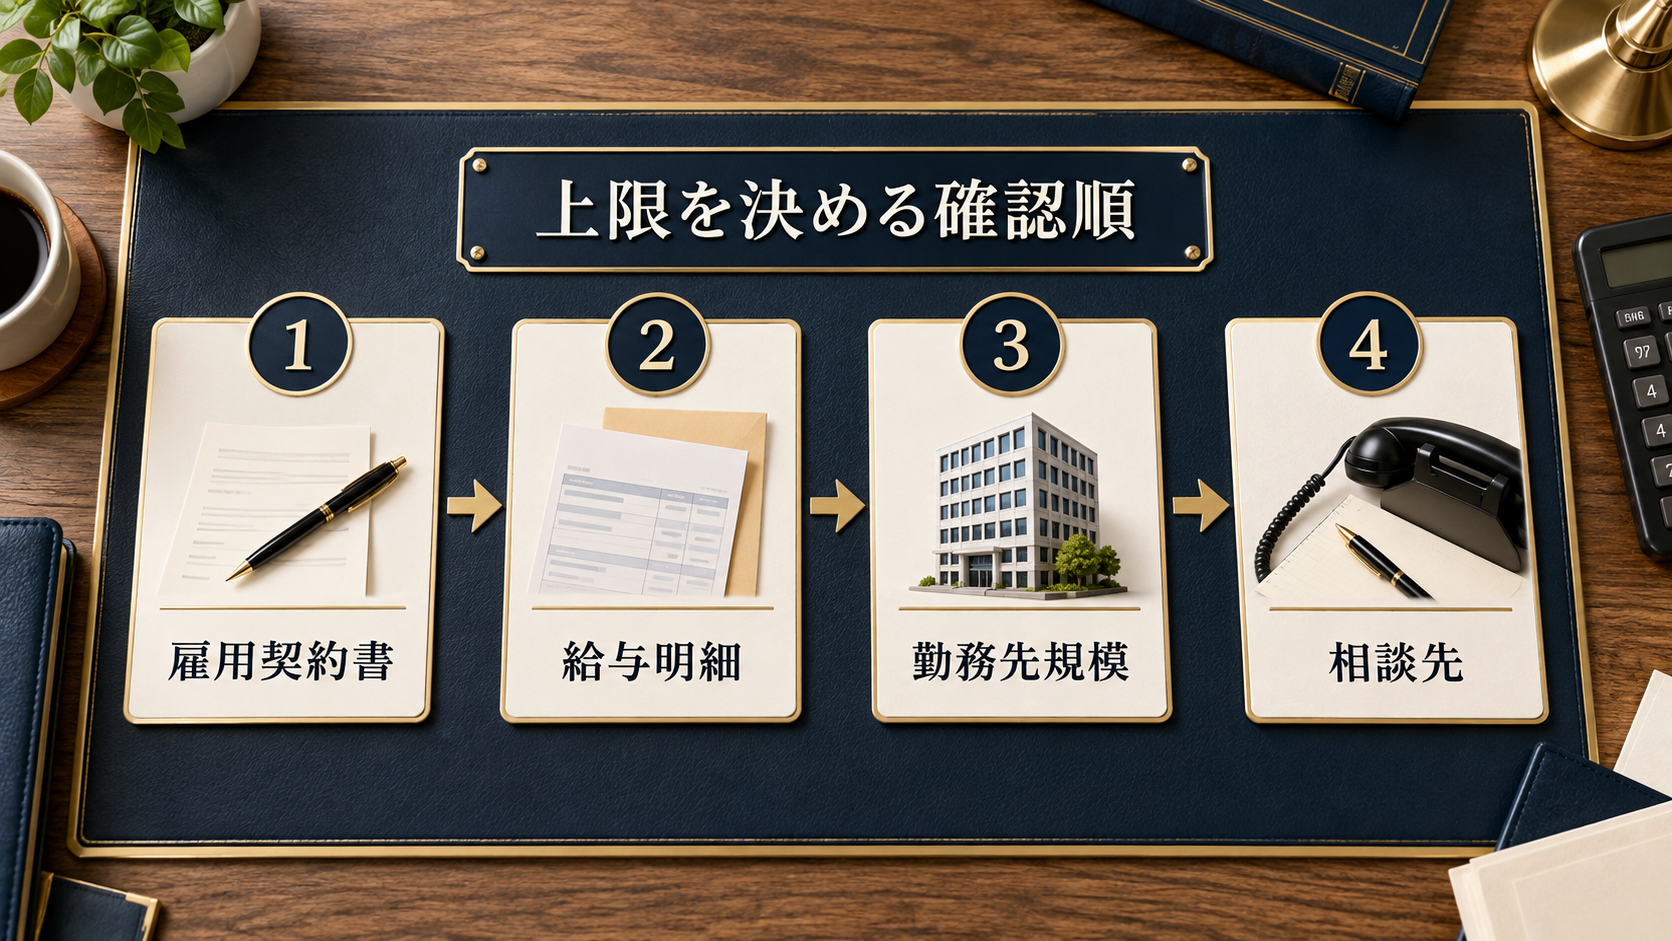
今日のうちに着手できる確認は4つです。
- 雇用契約書を開いて、週の所定労働時間が何時間になっているか見る
- 9月の給与明細で、1月からの累計支給額を書き出す
- 勤務先の被保険者数が51人以上かどうかを確認する
- 自分に当てはまるのが「金額を計算できる基準」か「窓口・書類で確認する基準」かを決める
1つ目と2つ目は、手元の雇用契約書と給与明細だけで終わります。3つ目の被保険者数は、職場に聞いてください。4つ目は、選んだ基準によって手元の計算か窓口への確認かに分かれます。
金額を計算できる基準は、178万円・136万円など、本人の年間給与額で決まるものです。その金額から1月から直近までの給与の合計を引きます。残りを時給で割った数が、年内に働ける時間の目安です。月給制なら、残りを月給で割って月数を出してください。
窓口・書類で確認する基準は、計算ではなく書類や窓口で確かめます。130万円の被扶養者基準は、加入している健康保険の保険者に見込み年収で確認してもらいましょう。週20時間の条件なら雇用契約書を見ます。住民税は、お住まいの市区町村の窓口で基準を確認してください。家族手当なら、自分を扶養している配偶者の勤務先の規定を調べましょう。
1〜3で書き出した内容は、選んだ基準の相談先に持っていきましょう。
相談先は基準ごとに違います。
- 自分の所得税:勤務先の年末調整担当、または国税庁
- 配偶者控除:自分を扶養している配偶者の勤務先
- 社会保険:勤務先の社会保険担当
- 130万円の被扶養者基準:加入している健康保険の保険者
- 住民税:お住まいの市区町村の住民税担当
- 家族手当:自分を扶養している配偶者の勤務先の人事
たとえば社会保険なら、こう聞くと話が早いでしょう。「2026年10月以降、自分は社会保険の加入対象になるか」と。
数字を添えて伝えれば、担当者も判断しやすくなるはずです。年末に慌ててシフトを削るより、今の段階で確認したほうがラクですよ。
参考情報
Q&A
2026年10月から社会保険に入らなくてよくなるのですか。
逆です。2026年10月に廃止されるのは月額賃金8.8万円以上という要件だけです。週の所定労働時間20時間以上、原則として学生でないこと、雇用見込み2か月超、被保険者51人以上の勤務先といった条件は引き続き残ります。賃金要件が外れることで、これまで対象外だった方が新たに加入対象になる可能性があります。ご自身の週の所定労働時間と勤務先の被保険者数を確認したうえで、給与計算の担当者に相談してください。
12月1日施行なら、今年の給与の天引きはいつ変わりますか。
2026年分の所得税改正は2026年12月1日施行で、2026年分の所得に適用されます。ただし11月までの源泉徴収は従来どおりの計算で進み、差額は2026年の年末調整で精算される流れです。毎月の天引き額が10月や11月の時点ですぐ変わるわけではありません。給与明細の手取りが変わらないからといって、改正が適用されていないわけではないとご理解ください。
配偶者の給与収入が136万円を超えたら、控除は全部なくなりますか。
なくなりません。配偶者控除の対象は給与収入136万円以下ですが、136万円を超えて207万円未満の範囲では、要件を満たすときに配偶者特別控除が適用される場合があります。控除額は働く本人と扶養する側、双方の所得によって変わる仕組みです。136万円を1円超えた時点で世帯の手取りが急に落ちるという性質のものではないため、世帯全体で比べてから働き方を決めるほうが判断しやすくなります。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。