

個人事業主として帳簿をつけ始めるなら、最初に何を書けばいいのか迷いますよね。 開業したばかりだと、白色申告と青色申告の違いも曖昧なまま記帳を始めてしまいがちです。レシートがたまっていくと、どこから手をつければいいのか分からなくなることもあると思います。帳簿づけの最初の一歩として、申告方法ごとに必要な記録のレベルと、日々のつけ方で覚えておきたい最低限の基本を整理します。読み終えたあとには、今日の記録から何を直せばいいか判断できる状態になります。
帳簿は、白色申告か青色申告かで求められる記帳のレベルが変わります。申告方法・記録のタイミング・書き方の3点を順に整理します。
- 日々の記録は、日付・金額・取引先・内容・勘定科目(支出や収入の種類を表す帳簿上の分類。消耗品費、通信費など)の5項目を欠かさず埋めます。
- 記録のタイミングは、できればその日のうち、遅くても週1回を目安にします。
- レシートや請求書は、帳簿の記録と紐づけて保存先を決めておきます。
- 迷ったときは、まず自分の申告方法を確認してから記帳のルールを決めます。

帳簿づけの全体像をまず整理する
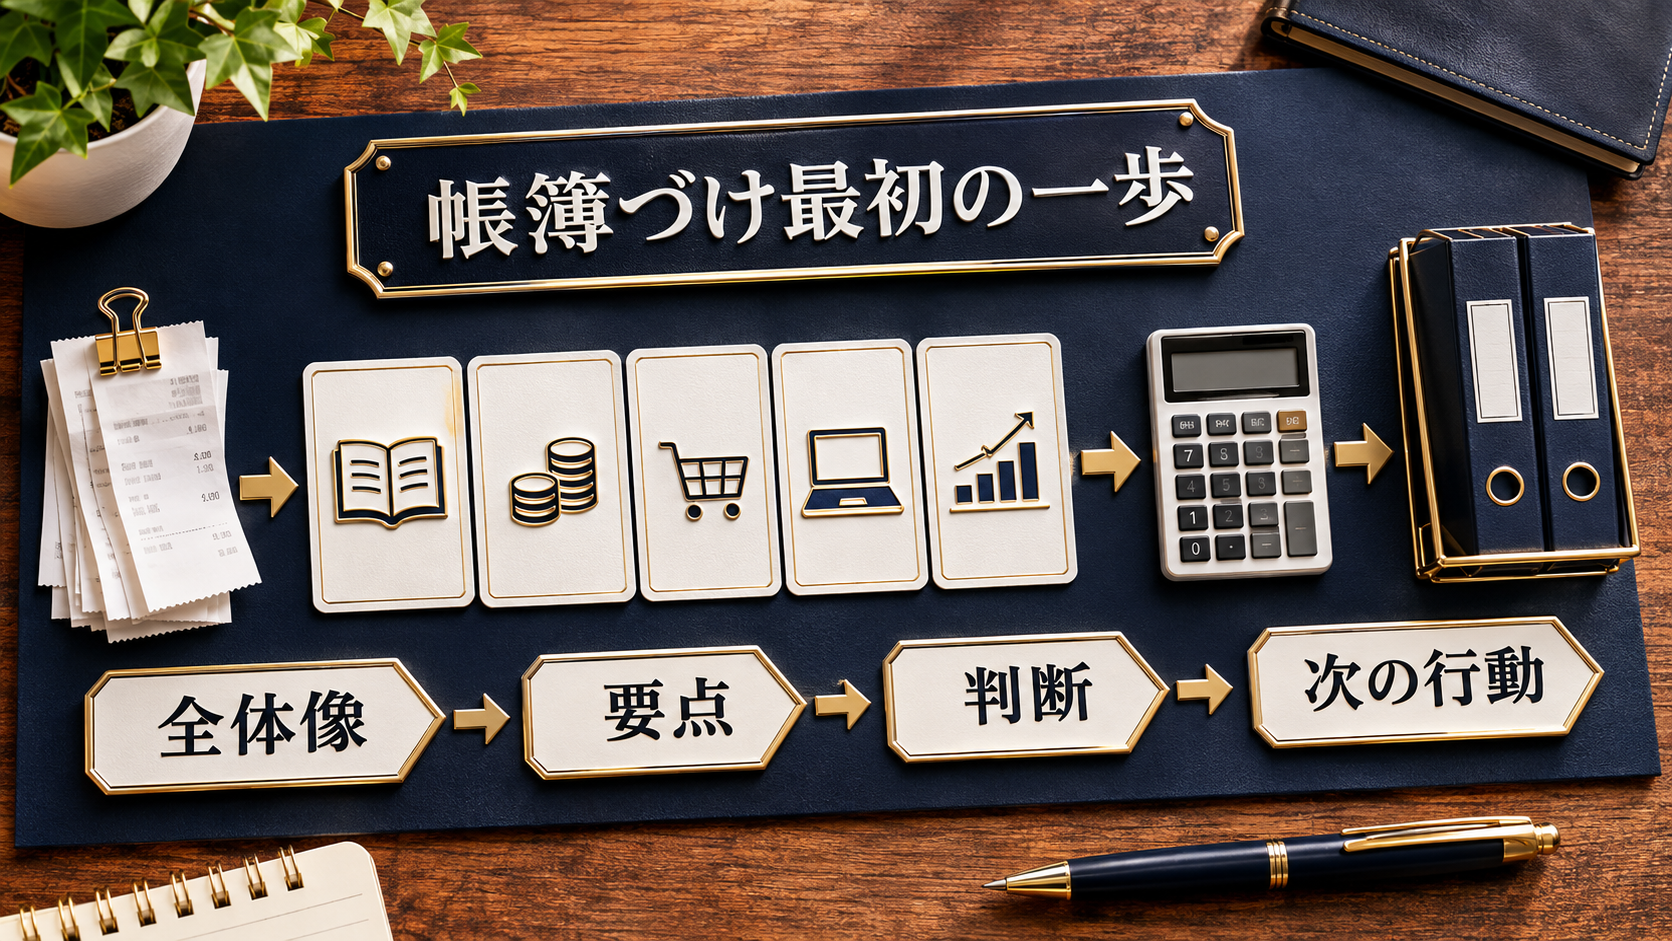
帳簿づけは、書類の種類より先に、申告方法・記録のタイミング・書き方の3点を決めると迷いにくくなります。どの申告方法を選ぶかによって、同じ取引でも求められる記帳のレベルが変わるからです。
帳簿をつける目的で記帳レベルが変わる
帳簿をつける目的は、日々の取引を記録に残すことだけではありません。確定申告でどの控除を受けるかによって、残すべき記帳のレベルが変わります。白色申告なら、お金の出入りを一行ずつ書く単式簿記で足りますが、青色申告で55万円・65万円の控除を受けるなら、同じ取引を使い道と出どころの両面から書く複式簿記が条件になります。控除の金額だけで選ぶと、あとで記帳方法が合わず直す羽目になることもあります。
たとえば開業初年度は、まず白色申告で簡易な記帳から始め、翌年以降に青色申告へ切り替える人も多いです。切り替えを考えている場合は、どの時点から複式簿記に対応できる記帳方法にするか、早めに決めておくと後から直す手間が減ります。クラウド会計ソフトの多くは、単式・複式どちらの入力にも対応しているため、切り替え時の負担を抑えやすい選択肢です。
記録するタイミングで抜け漏れの出方が変わる
記帳のタイミングは、その日のうちに書くか、週1回でまとめて書くかで迷うところです。まとめて記帳すると、レシートの内容を思い出せず、何に使ったお金か分からなくなることが起きやすくなります。レシートが重なりすぎると、どれが何の支出か見分けるだけで時間がかかってしまいます。
一方で毎日記帳すると、1件あたりの作業は数分で終わります。帰宅後や作業の合間に、レシートを見ながら日付・金額・内容だけ先に書いておくと、月末の作業がぐっと楽になります。最初の数週間だけ習慣にできれば、その後は自然に続けやすくなります。取引が週に数件なら週1回でも間に合いますが、毎日レシートが出るなら当日に書くほうが安全です。
単式簿記と複式簿記、求められる書き方の違い
単式簿記は、お金の出入りだけを一行ずつ記録する書き方です。複式簿記は、同じ取引を「何に使ったか」と「どこから出たか」の両面から記録します。見た目は複雑ですが、記録する面が2つに増えるだけです。
ただ、手書きで両面を埋めるのは手間がかかります。クラウド会計ソフトを使うと、入力した内容が自動で両面に反映されるため、仕組みを覚える前から運用できることが多いです。手書きで複式簿記をいきなり始めるより、ソフトに任せたほうが負担は小さくなります。
帳簿づけ最初の一歩、判断基準はここ
帳簿づけ最初の一歩では、記入のやり直しを減らすために、次の5つを別々に見ます。
- 売上か経費かの見分け
- 日付と金額の欄分け
- 最終チェックをする人
- 取引先名の表記
- レシートの保存
この5つを順に見ていきます。どれも、慣れていない時期ほど見落としやすい部分です。
書類の種類より記録の目的を先に見る
レシート、請求書、領収書など、書類の名前で記帳の仕方を変えようとすると、途中で迷いやすくなります。どの書類も「売上か、経費か、どちらにも当たらない個人的な支出か」を先に見分けるほうが早いです。書類の形式より先に、この見分けを済ませておくと、入力作業自体はシンプルになります。
見分けに迷う書類が出てきたら、その場で判断せず、いったん「要確認」の箱やフォルダにまとめておくと、あとで一括して見直せます。無理にその場で決めようとすると、別の作業の手も止まってしまいます。
日付と金額は別の欄として扱う
手書きのノートで記録していると、摘要欄に『4月10日 3,000円』のように日付と金額をまとめて書いてしまうことがあります。日付欄と金額欄は分けて記入します。後から見返したときに、いつの取引か、いくらだったかをすぐ確認できるからです。欄を分けておくだけで、入力ミスにも気づきやすくなります。
次の表は、日々の記帳で埋める項目の例です。携帯電話のように個人利用と事業用が混在する支出は、事業で使った分だけを計上します(例:全体のうち事業分が6,000円相当なら、その6,000円だけを記帳します)。
| 日付 | 金額 | 取引先 | 内容 | 勘定科目 |
|---|---|---|---|---|
| 4月10日 | 3,000円 | 近所の文具店 | コピー用紙 | 消耗品費 |
| 4月15日 | 6,000円(事業分のみ) | 携帯電話会社 | 携帯電話料金(個人利用と共用、事業分だけ計上) | 通信費 |
最終チェックをする人を先に決めておく
個人事業主の場合、記帳も確認も自分一人で担うことが多いです。だからこそ、入力した直後に見返すのか、月末にまとめて見返すのか、自分の中でタイミングを決めておく必要があります。決めずに進めると、確認そのものを忘れてしまうこともあります。
家族や税理士に確認を頼んでいる場合は、どこまでを自分で記帳し、どこから相手に確認してもらうかを先に分けておくと、やり取りがスムーズになります。範囲があいまいなまま依頼すると、相手も何を確認すればいいか分からず時間がかかります。
取引先名の表記ずれに注意する
同じ取引先でも、正式名称、屋号、担当者名が混在して記帳されることがあります。表記がそろっていないと、後から特定の取引先への支出を合計するときに、検索や集計で漏れが出やすくなります。細かい違いですが、集計の手間に直結します。
最初に取引先名を記帳する時点で、請求書や契約書に書かれた正式名称をそのまま使うと決めておくと、後からの集計がしやすくなります。略称を使いたい場合も、一度決めたら途中で変えないほうが安全です。
レシートや請求書の保存漏れに注意する
帳簿に記録しても、元になるレシートや請求書が残っていないと、あとで内容を確認できなくなります。レシートは時間が経つと文字が薄れ、読めなくなることがあります。とくに感熱紙のレシートは薄れやすいので、記帳する前に内容を書き添えておくと安心です。
保存漏れを防ぐために、記帳する前に次の点を確認しておくと安心です。
- その場で撮影か保管かを決め、レシートをその日のうちに1か所へ移す
- 印字が薄いレシートは、記帳する前にメモで内容を書き添える
- 事業分とプライベート分が混在するレシートは、分かるように印をつけておく
申告方法・記録項目・口座の分け方を決める
申告方法を決めると、単式簿記か複式簿記かという書き方も同時に決まります。ここでは控除別の記帳レベルを表で確定し、続けて記入項目の固定と事業用口座の分け方を決めます。
申告方法で記帳レベルを選ぶ
白色申告・青色申告(10万円控除)・青色申告(55万円・65万円控除)のどれを選ぶかで、必要な帳簿の形式がはっきり変わります。最初にこの区分を決めてしまうと、あとの記帳作業で迷いが減ります。
国税庁の案内でも、青色申告で55万円・65万円の控除を受けるには、複式簿記による記帳が条件とされています。該当する控除を目指す場合は、早い段階で複式簿記に対応した記帳方法へ切り替えておくと安心です。切り替えのタイミングが遅れるほど、過去分の入力し直しが増えてしまいます。
下の表は、申告方法と必要な帳簿の形式を整理したものです。
| 申告方法 | 必要な帳簿の形式 | 特別控除 |
|---|---|---|
| 白色申告 | 単式簿記(簡易な帳簿) | なし |
| 青色申告(10万円控除) | 単式簿記でも可 | 10万円 |
| 青色申告(55万円・65万円控除) | 複式簿記が必須 | 55万円または65万円 |
記録する項目を固定して運用する
記帳する項目を取引ごとに変えてしまうと、あとで集計するときに項目がそろわず、やり直しが発生しやすくなります。記入する項目は、前半の記入例の表と同じ日付・金額・取引先・内容・勘定科目の5項目です。どの取引でも同じ並びで記入すると決めておきます。項目の順番を固定しておくと、入力のたびに迷う時間も減ります。
勘定科目の判定に迷う支出が出てきたら、先に経費として計上できるかどうかの基準を確認しておくと判断が早くなります。経費にできるもの・できないもの、個人事業主が最初に知る線引きも合わせて見ておくと、判断の手がかりが増えます。
事業用口座とプライベートの分離を確認する
事業用の支出とプライベートの支出が同じ口座やカードに混在していると、記帳のたびに1件ずつ仕分ける作業が発生します。開業の早い時期に、事業専用の口座やカードを用意しておくと、その後の記帳がぐっと楽になります。後から分けようとすると、過去の履歴をさかのぼって仕分ける手間がかかります。
事業の入出金は、早めに1つの口座と1枚のカードにまとめることをおすすめします。入力のたびに個人の支出を除く作業がなくなり、記帳にかかる時間を減らせるからです。
まとめ
帳簿づけ、最初の一歩は、申告方法・記録のタイミング・書き方の3点を先に決めることです。そこが決まれば、日々の記帳は日付・金額・取引先・内容・勘定科目の5項目を埋めるだけの作業になります。迷ったときは、この5項目のどこが埋まっていないかを見直すだけで十分です。
- 自分の申告方法(白色申告・青色申告10万円控除・青色申告55万円または65万円控除)を確認する
- 記帳のタイミングを、その日か週1回かで決める
- 日付・金額・取引先・内容・勘定科目の5項目を固定して記入する
- レシート・請求書の保存先と、事業用口座の分離を確認する
次に確認すること
まずは、直近1週間分のレシートを取り出して、今回の5項目がすべて埋まるか確認してみてください。埋まらない項目があれば、そこが今の記帳で抜けやすい部分です。1週間分だけでも、自分の記帳の癖が見えてきます。
帳簿と一緒に保存するレシートや請求書を電子で残したい場合は、電子帳簿保存法って自分に関係ある?小さな会社向けに最低限を解説も確認しておくと安心です。
参考情報
Q&A
帳簿づけを始めるとき、まず何を記録すればいいですか?
最初に押さえるべきは、日付、金額、取引先、内容、勘定科目の5項目です。たとえば文具を購入したときは、いつ・いくらで・どこから買い、何の勘定科目にあたるかをこの順で記録すると漏れが少なくなります。この5項目がそろっていれば、あとから申告方法を変えても記帳のやり直しは最小限で済みます。
白色申告と青色申告、どちらを選べばいいか迷っています。
白色申告は記帳の負担が軽く、青色申告は10万円・55万円・65万円のいずれかの控除が受けられる分、求められる記帳の水準が上がります。どちらが自分に合うかは、事業の規模や記帳にかけられる時間によって変わってきます。控除を受けるための具体的な条件や手続きは、国税庁などの公的な情報で確認してから選ぶと安心です。
レシートはどこまで自分で保存すればよく、どこから専門家に相談すべきですか?
日々のレシートや領収書を取っておくこと自体は、特別な判断を要しない基本の作業として自分で続けられます。一方で、携帯電話代のように事業用と個人用の利用が混在している費用をどう記帳するかなど、判断に迷う項目が出てきたら、税理士や税務署に確認するのが安全です。保存と判断の線引きを意識しておくと、記帳作業がスムーズに進みます。
著者
塩野谷 拓
2nd CORE代表。建設会社で7年間、総務・経理を中心とするバックオフィス実務を経験し、2022年に独立。
現在はフリーランスとして、一人社長・個人事業主を中心に、事務・経理代行、バックオフィス業務改善、Web制作を支援しています。現場で培った経験をもとに、実務で役立つバックオフィスの整え方を発信。